Todos los padres quieren lo mejor para sus hijos
Todos los padres quieren darles a sus hijos el mejor comienzo posible en la vida.
Elegimos las escuelas con cuidado.
Fomentamos la lectura.
Los inscribimos en deportes.
Celebramos las buenas notas.
Invertimos miles de libras en actividades que creemos que les ayudarán a tener éxito.
Sin embargo, a pesar de todo este esfuerzo, muchas familias pasan por alto, sin saberlo, una de las habilidades para la vida más valiosas que sus hijos necesitarán.
El dinero.
No porque a los padres no les importe.
Sino porque muchos asumen que la educación financiera es algo que sus hijos aprenderán eventualmente en otro lugar.
Normalmente, en la escuela.
Suena razonable.
Después de todo, las escuelas enseñan matemáticas, ciencias, historia, idiomas y tecnología.
¿Por qué no iban a enseñar a los niños cómo funciona el dinero?
La realidad es más complicada.
Las escuelas desempeñan un papel importante en la educación.
Los profesores trabajan increíblemente duro para preparar a los niños para la vida adulta.
Sin embargo, cuando se trata de comportamiento financiero, las escuelas solo pueden hacer hasta cierto punto.
Los hábitos que moldean la relación de un niño con el dinero rara vez se forman dentro de un aula.
Se construyen alrededor de la mesa durante la cena.
Durante las compras.
Mientras ahorran para un juguete.
Cuando los padres dicen "hoy no".
Cuando los niños aprenden que esperar puede ser más gratificante que comprar de inmediato.
Estos momentos cotidianos se convierten en lecciones extraordinarias.
Y ningún plan de estudios puede reemplazarlos por completo.
La asignatura invisible
Imagine que le hace la siguiente pregunta a un padre:
"¿Cuántas horas pasará su hijo aprendiendo matemáticas antes de terminar la escuela?"
La mayoría respondería:
Miles.
Ahora haga otra pregunta.
"¿Cuántas horas pasará su hijo aprendiendo a hacer un presupuesto, ahorrar, posponer la gratificación, evitar las compras impulsivas o entender qué es la deuda?"
La mayoría de los padres simplemente no lo sabe.
La educación financiera suele recibir mucha menos atención que otras materias esenciales.
En muchos países, solo aparece brevemente dentro de las lecciones de matemáticas, economía o educación cívica.
Algunos niños reciben una excelente educación financiera en la escuela.
Otros no reciben casi ninguna.
Incluso cuando existe educación financiera, los docentes se enfrentan a un desafío imposible.
Tienen un tiempo limitado en el aula.
Enseñan a decenas de alumnos simultáneamente.
Siguen un plan de estudios nacional.
Su objetivo es educar a toda una clase.
Los padres, por otro lado, educan a un solo hijo.
Todos los días.
Esa diferencia es importante.
Porque la educación financiera no se trata simplemente de conocimientos.
Se trata de comportamiento.
Saber que ahorrar dinero es importante es útil.
Elegir realmente ahorrar cada semana es algo completamente distinto.
Los niños no desarrollan esos hábitos memorizando definiciones.
Los desarrollan observando a los adultos que los rodean.
Lo que dicen realmente las investigaciones
Esto no es simplemente una opinión.
Investigaciones internacionales recientes ofrecen un panorama notablemente coherente.
Uno de los estudios más exhaustivos jamás realizados sobre la educación financiera entre adolescentes proviene del Programa para la Evaluación Internacional de Alumnos de la OCDE (PISA 2022), publicado en 2024.
Los investigadores analizaron cómo los jóvenes de 15 años de diversos países entienden el dinero, el gasto, el ahorro y la toma de decisiones financieras.
Un hallazgo destaca sobre los demás.
Los estudiantes que hablan habitualmente con sus padres sobre decisiones de gasto, compras y opciones financieras tienden a alcanzar niveles más altos de educación financiera que aquellos que rara vez, o nunca, tienen estas conversaciones. Es importante destacar que esta relación se mantuvo incluso después de tener en cuenta factores como el nivel socioeconómico, el género y el estatus migratorio.
El informe también reveló que alrededor de tres de cada cuatro estudiantes hablan de dinero con sus padres al menos una vez al mes.
Eso es importante.
Porque estas conversaciones no son lecciones formales.
Surgen de forma natural.
Mientras hacen la compra.
Al elegir entre dos productos.
Al ahorrar para algo especial.
Al hablar de la paga.
O al decidir si realmente merece la pena comprar algo.
Los investigadores tienen cuidado de no afirmar que estas conversaciones por sí solas causen una mayor educación financiera. Sin embargo, concluyen que las interacciones familiares están estrechamente relacionadas con una mejor comprensión financiera y deben considerarse junto con la educación escolar y la experiencia personal.
En otras palabras:
La escuela importa.
Pero los padres también.
Quizás más de lo que muchas familias creen.
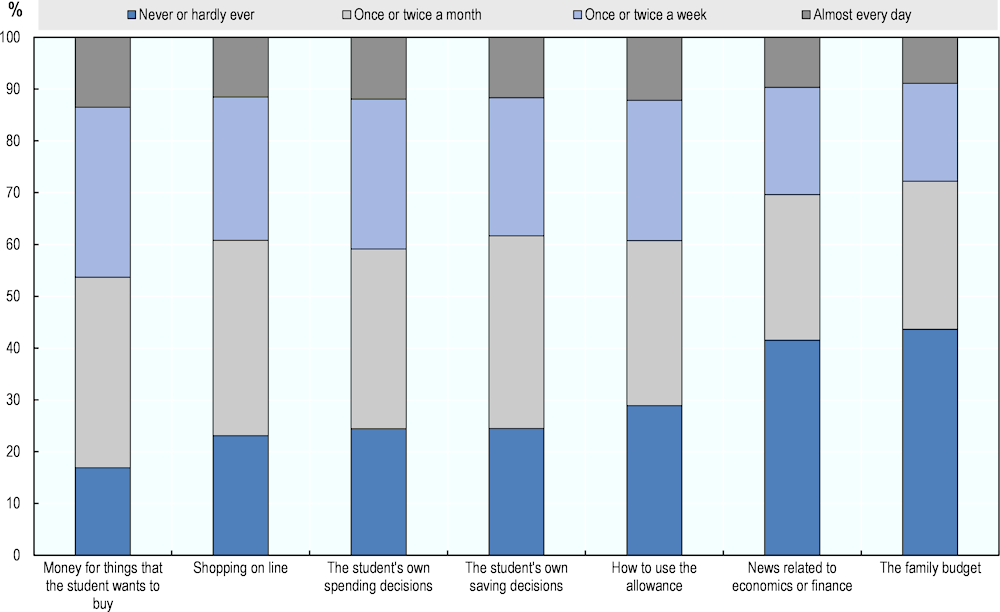
Figura 1. Frecuencia con la que se habla de temas de dinero con los padres
Pie de foto:
Figura 1. Frecuencia con la que se habla de temas de dinero con los padres. Porcentaje de estudiantes que declararon hablar de diferentes temas financieros con sus padres. Promedio de la OCDE.
Fuente: OCDE (2024), Resultados de PISA 2022 (Volumen IV): Los estudiantes y el dinero – Competencias financieras para el siglo XXI, Figura IV.4.1.
La OCDE descubrió que las conversaciones sobre dinero ya forman parte de la vida familiar cotidiana. Alrededor de cuatro de cada cinco estudiantes hablan con sus padres al menos una vez al mes sobre las compras que les gustaría hacer, mientras que las conversaciones sobre decisiones de gasto, ahorro y dinero de bolsillo también son habituales. Estas conversaciones cotidianas brindan valiosas oportunidades para que los niños observen cómo se toman las decisiones financieras en la vida real.
Por qué los niños aprenden más de lo que pensamos
Los niños aprenden constantemente.
Incluso cuando nadie cree que lo hacen.
Mucho antes de que entiendan las tasas de interés o las cuentas bancarias, observan algo mucho más poderoso.
El comportamiento.
Se fijan en si sus padres comparan precios.
Observan si las compras son planificadas o impulsivas.
Observan si el ahorro ocurre antes del gasto.
Observan cómo reaccionan los adultos cuando surgen gastos inesperados.
Sin decir una sola palabra, los padres enseñan lecciones todos los días.
Algunas de esas lecciones fomentan la paciencia.
Otras fomentan la disciplina.
Otras enseñan a los niños que la felicidad proviene de comprar al instante.
El punto importante es este:
Los niños rara vez aprenden sus actitudes financieras en un libro de texto.
Las aprenden de la vida.
Y la vida sucede en casa.
La escuela importa. Los padres importan más.
En este punto, es importante dejar algo claro.
Esto no es un argumento en contra de las escuelas.
Los maestros desempeñan un papel extraordinario en la vida de los niños.
Las escuelas introducen conceptos, fomentan el pensamiento crítico y crean oportunidades para aprender.
Pero esperar que las escuelas asuman toda la responsabilidad de la educación financiera supone una carga imposible para un sistema educativo ya sobrecargado.
La educación financiera no es como la geografía o la química.
No es una asignatura que pueda enseñarse simplemente durante una hora cada martes por la mañana.
Es un comportamiento.
Y los comportamientos se construyen mediante la repetición.
No mediante lecciones.
Esta es precisamente la razón por la que muchos investigadores sostienen que la educación financiera debería ser una colaboración entre las escuelas y las familias, en lugar de ser responsabilidad exclusiva de una de las partes.
Figura 2. Rendimiento en educación financiera según la frecuencia con la que se habla de dinero con los padres

Pie de foto:
Figura 2. Rendimiento en educación financiera según la frecuencia con la que se habla de dinero con los padres. Promedio de la OCDE.
Fuente: OCDE (2024), Resultados de PISA 2022 (Volumen IV): Estudiantes y dinero: competencias financieras para el siglo XXI, Figura IV.4.2
La OCDE halló una relación clara entre las conversaciones familiares sobre dinero y la educación financiera de los estudiantes. Curiosamente, las puntuaciones más altas las obtuvieron los estudiantes que hablaban de dinero con sus padres una o dos veces al mes, en lugar de todos los días. La OCDE subraya que se trata de una asociación y no de una prueba de causalidad, pero los resultados sugieren que las conversaciones regulares y significativas pueden ser más beneficiosas que las discusiones frecuentes o repetitivas.
Cuatro hábitos financieros que todo niño debería aprender en casa
Los niños no necesitan carteras de inversión.
No necesitan entender la inflación a los seis años.
No necesitan saber cómo funcionan las hipotecas.
Lo que necesitan son hábitos.
Pequeños hábitos.
Repetidos miles de veces.
Esos hábitos se convierten en carácter.
Y, con el tiempo, el carácter se convierte en comportamiento financiero.
1. Aprender a esperar
Quizás la lección financiera más valiosa que un niño puede aprender no tiene nada que ver con el dinero.
Es aprender a esperar.
En el mundo actual, casi todo está disponible al instante.
Un clic.
Entrega al día siguiente.
Un toque en el teléfono.
Comprar ahora.
Los niños rara vez experimentan la gratificación aplazada a menos que los adultos creen esas oportunidades intencionalmente.
Ahorrar para un juguete enseña algo que ninguna lección teórica podría enseñar.
Enseña que, a menudo, vale la pena esperar por las cosas buenas.
2. Entender que el dinero se gana
Muchos niños crecen creyendo que el dinero simplemente aparece.
Una tarjeta toca un terminal de pago.
Un teléfono emite un pitido.
Llegan las compras.
La conexión entre el esfuerzo y el dinero se vuelve invisible.
Los padres pueden volver a conectar esas dos ideas mediante experiencias sencillas.
Tareas adecuadas a su edad.
Ayudar en casa.
Trabajar para conseguir recompensas.
No porque los niños deban "cobrar por todo".
Sino porque empiezan a entender que el valor se crea mediante el esfuerzo.
3. Distinguir entre necesidades y deseos
Una de las conversaciones más poderosas que pueden tener los padres es sorprendentemente sencilla.
Pregunta:
"¿Necesitamos esto o simplemente lo queremos?"
Esa simple pregunta desarrolla el criterio.
La publicidad anima a los niños a comprar de forma emocional.
Los padres pueden enseñarles a pensar de forma racional.
Esas pequeñas conversaciones repetidas a lo largo de los años pueden convertirse en algunas de las lecciones financieras más valiosas que jamás recibirán.
4. Hablar de dinero sin miedo
Para muchos adultos, el dinero era un tema prohibido durante su infancia.
Los padres evitaban hablar de facturas.
Ahorros.
Presupuestos.
Deudas.
Inversiones.
Como resultado, muchos jóvenes llegaron a la edad adulta sin comprender ni siquiera los conceptos básicos de las finanzas personales.
El estudio PISA 2022 de la OCDE sugiere algo notablemente sencillo.
Los niños que hablan regularmente sobre sus decisiones de gasto con sus padres suelen demostrar una mayor educación financiera que aquellos que nunca tienen esas conversaciones. Esta relación se mantiene incluso después de tener en cuenta diferencias como el entorno socioeconómico, el género y el estatus migratorio, aunque la OCDE señala cuidadosamente que se trata de una asociación y no de una prueba de causa y efecto.
El dinero no tiene por qué convertirse en un tema estresante.
Simplemente debe convertirse en una conversación normal.
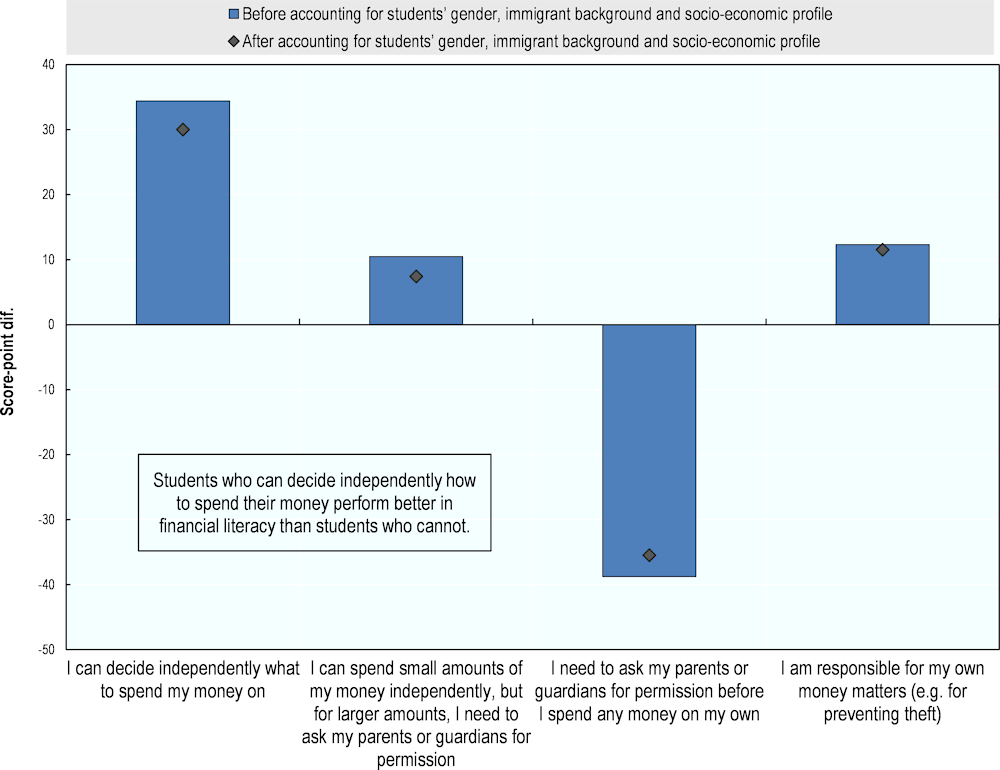
Figura 3. Rendimiento en educación financiera según la autonomía de los estudiantes en las decisiones de gasto
Pie de foto:
Figura 3. Rendimiento en educación financiera según la autonomía de los estudiantes en las decisiones de gasto. Diferencia en puntos de puntuación entre los estudiantes que están de acuerdo y los que no están de acuerdo con cada afirmación. Promedio de la OCDE.
OCDE (2024), Figura IV.4.3.
La OCDE también descubrió que los niños a quienes se les otorga la autonomía adecuada para gestionar su propio dinero tienden a obtener mejores resultados en educación financiera. Permitir que los niños tomen decisiones financieras apropiadas para su edad, mientras se les sigue brindando orientación, puede ayudarles a desarrollar confianza, responsabilidad y un buen criterio.
El aula más importante es probablemente la mesa de tu cocina
El profesor David Whitebread, psicólogo del desarrollo en la Universidad de Cambridge, ha argumentado que muchas habilidades importantes de autorregulación comienzan a desarrollarse durante la primera infancia. Habilidades como la planificación, la paciencia, el autocontrol y la toma de decisiones son la base de muchos comportamientos financieros futuros, incluso si los niños aún no están aprendiendo sobre cuentas bancarias o inversiones. Estos cimientos se construyen a través de las experiencias cotidianas con los padres y cuidadores, no solo mediante lecciones formales.
Eso cambia la pregunta por completo.
En lugar de preguntar:
"¿Cuándo enseñará la escuela a mi hijo sobre dinero?"
Quizás los padres deberían preguntarse:
"¿Qué le estoy enseñando a mi hijo sobre el dinero hoy?"
Porque los niños siempre están aprendiendo.
Incluso cuando no estamos enseñando.
La responsabilidad de la que rara vez hablamos
Los padres modernos enfrentan una presión enorme.
Trabajan más horas.
La tecnología compite constantemente por la atención de los niños.
Se espera que las escuelas enseñen más materias que nunca.
Es comprensible que muchas familias esperen que la educación financiera simplemente ocurra en algún momento del camino.
Pero la evidencia sugiere algo distinto.
Los niños desarrollan hábitos financieros a través de cientos de experiencias cotidianas.
Ver a sus padres comparar precios.
Ahorrar para los cumpleaños.
Esperar antes de realizar compras.
Planificar las vacaciones familiares.
Hablar sobre por qué algo es asequible, o por qué no lo es.
Ningún horario escolar puede recrear esos momentos.
Solo las familias pueden hacerlo.
Una mejor colaboración
La verdadera pregunta no es:
¿Deberían las escuelas enseñar educación financiera?
Por supuesto que sí.
La pregunta más acertada es:
¿Deberían los padres esperar que las escuelas lo hagan solas?
Probablemente no.
La evidencia más sólida apunta hacia la colaboración.
Las escuelas proporcionan conocimientos.
Los padres proporcionan la práctica diaria.
La tecnología puede reforzar ambos aspectos.
Cuando estos tres elementos trabajan juntos, los niños reciben algo mucho más valioso que información.
Desarrollan hábitos para toda la vida.
Reflexiones finales
Es probable que los niños no recuerden cada lección de matemáticas que tuvieron en la escuela.
Probablemente tampoco recuerden cada ficha sobre presupuestos.
Pero sí recordarán haber visto a sus padres ahorrar para algo importante.
Recordarán haber escuchado:
"Esperemos una semana más".
Recordarán haber comparado precios en el supermercado.
Recordarán haber obtenido su primera recompensa gracias al esfuerzo.
Recordarán las conversaciones alrededor de la mesa.
Porque la educación financiera no es simplemente una asignatura escolar.
Es una cultura familiar.
Las escuelas pueden introducir la educación financiera.
Los padres son quienes le dan vida.
Y cuando ambos colaboran, los niños adquieren algo que puede beneficiarles durante el resto de sus vidas.
Referencias
- OCDE (2024), Resultados de PISA 2022 (Volumen IV): Estudiantes y dinero – Competencias financieras para el siglo XXI, Publicaciones de la OCDE, París.
- OCDE (2024), Cómo formar la educación financiera de los estudiantes, PISA in Focus.
- Whitebread, D. y Bingham, S. (2013), Formación de hábitos y aprendizaje en niños pequeños, Universidad de Cambridge.
- LeBaron-Black, S. et al., investigación sobre socialización financiera familiar, modelado parental y conversaciones sobre dinero.