PiggyWorld conecta el dinero físico con el aprendizaje sobre el dinero digital para niños
Cada vez es más difícil para los niños ver el dinero.
Los adultos pueden comprar alimentos con una tarjeta sin contacto, pagar las facturas del hogar automáticamente y enviar dinero a través de una aplicación sin tocar una sola moneda o billete. Para un niño que observa desde fuera, puede parecer que una tarjeta, un teléfono o un reloj pueden producir todo lo que la familia necesita.
La transacción es visible. El dinero que sale de la cuenta, no.
Esto crea un nuevo desafío para los padres. Los niños necesitan entender el valor del dinero, pero muchas de las experiencias físicas que antes hacían que el dinero fuera más fácil de comprender están desapareciendo de la vida cotidiana.
El efectivo les da a los niños algo que pueden tocar, contar e intercambiar físicamente. El dinero digital refleja el mundo financiero en el que están creciendo, pero puede parecer abstracto e ilimitado si se introduce sin explicación.
Entonces, ¿qué ayuda a los niños a aprender mejor: el efectivo o el dinero digital?
La respuesta no es tan sencilla como elegir uno y rechazar el otro.
El efectivo ayuda a los niños a ver y sentir el dinero. Las herramientas digitales les ayudan a entender el mundo financiero en el que realmente viven. La experiencia de aprendizaje más sólida combina ambos.
Por qué el dinero se está volviendo invisible para los niños
Piense en lo que ve un niño pequeño durante un viaje de compras habitual.
Un padre llena una cesta, se acerca a la caja, acerca una tarjeta y se va con la compra. Puede que no haya ninguna conversación sobre el precio, ni monedas que contar, ni cambio que comprobar.
Desde la perspectiva del niño, parece que la tarjeta ha pagado todo al instante. No pueden ver el saldo antes de la compra, la cantidad que sale de la cuenta ni las otras cosas que la familia podría no poder comprar ahora con ese dinero.
La misma invisibilidad aparece en otros ámbitos:
- Las facturas del hogar se pagan automáticamente.
- Los pedidos en línea llegan días después de haber pulsado un botón.
- La paga puede transferirse directamente a una cuenta.
- Los juegos utilizan gemas, monedas, puntos y otras divisas virtuales.
- Las suscripciones se renuevan sin que se tome una nueva decisión de pago.
- Las compras dentro de las aplicaciones pueden requerir solo un toque o una contraseña.
- Los niños ven a los adultos usar tarjetas y teléfonos con mucha más frecuencia que billetes y monedas.
Esto no significa que los pagos digitales sean perjudiciales. Son cómodos, rápidos y una parte esencial de la vida financiera moderna.
Sin embargo, la comodidad puede eliminar algunas de las pausas naturales que antes ayudaban a las personas a darse cuenta de que estaban gastando dinero.
MoneyHelper, el servicio al consumidor proporcionado por el Money and Pensions Service, aconseja a los padres explicar que una tarjeta, un teléfono o un reloj utilizan dinero real de una cuenta. Sin esa explicación, los niños más pequeños pueden creer que los pagos sin efectivo permiten a los adultos obtener cosas gratis.
La magnitud del uso de los pagos digitales demuestra por qué esta lección es importante. Las tarjetas de débito y crédito emitidas en el Reino Unido se utilizaron para 31.400 millones de transacciones en 2024, con un valor total superior al billón de libras esterlinas, según UK Finance.
Los niños no se están preparando para un futuro digital lejano. Ya están rodeados de él.
La paga de los niños también se está volviendo digital
La transición del efectivo al dinero digital comienza antes de lo que muchos padres esperan.
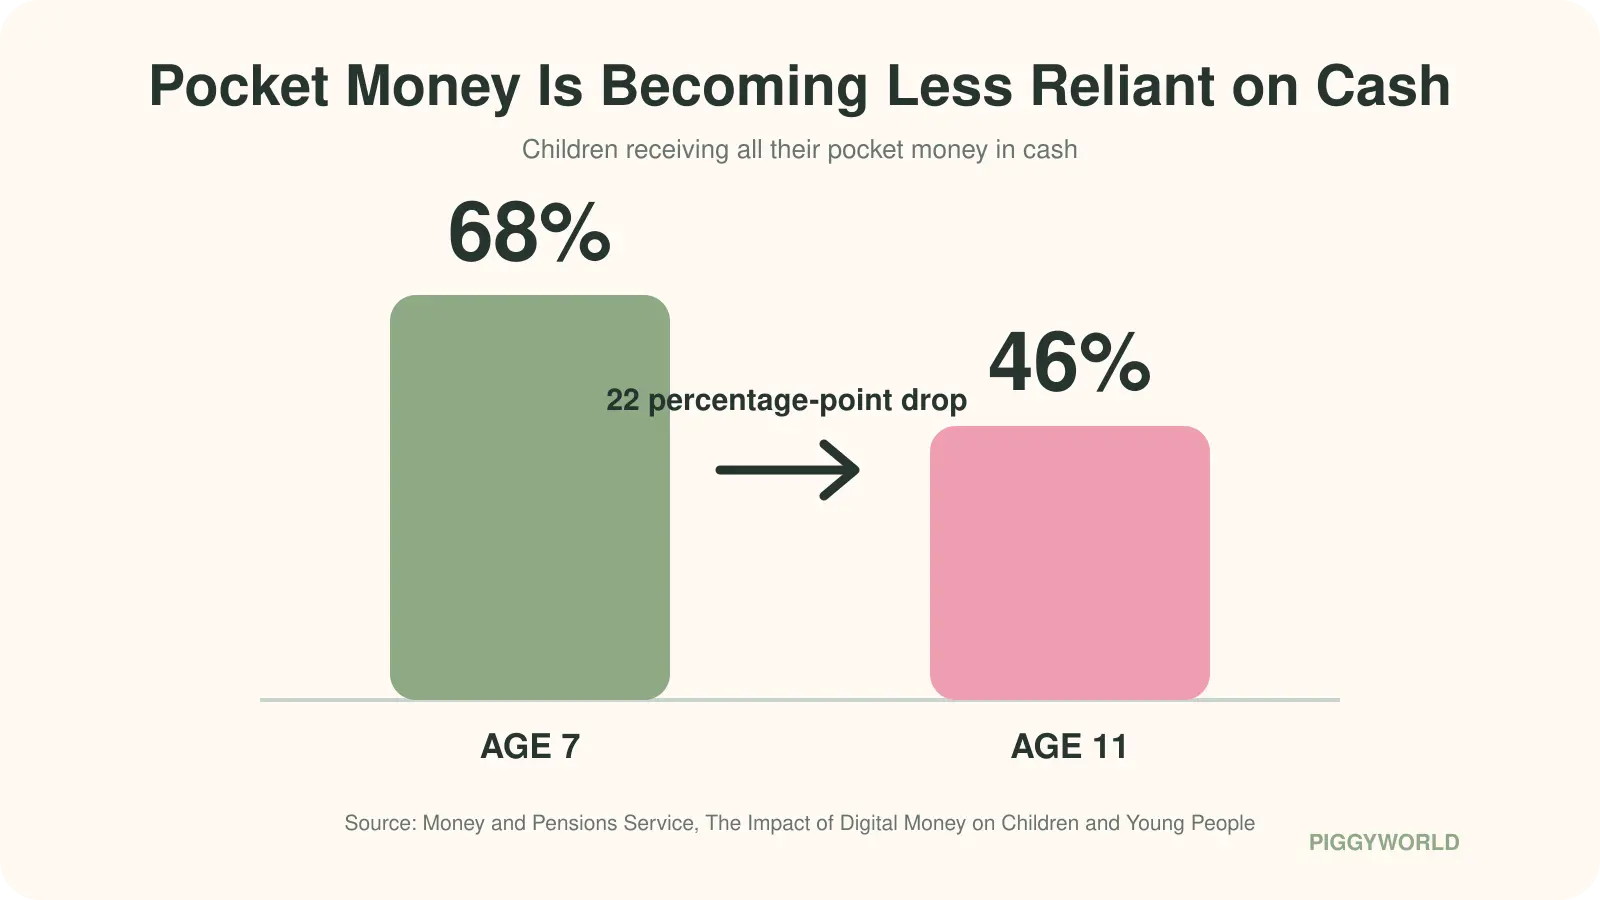
Una investigación encargada por el Money and Pensions Service reveló que el 68% de los niños de siete años que recibían paga la recibían toda en efectivo. A los once años, esta cifra había descendido al 46%.
El porcentaje de niños que reciben toda su paga en efectivo cae del 68% a los 7 años al 46% a los 11 años
Entre los niños de 7 a 17 años, solo El 57 % recibió toda su paga en efectivo.
Esto significa que un número creciente de niños se enfrenta a saldos de cuentas y transferencias digitales mientras aún están desarrollando una comprensión básica de lo que representa el dinero.
El estudio del Money and Pensions Service sobre el dinero digital y los niños explica que el dinero digital puede ofrecer oportunidades de aprendizaje útiles, incluido el acceso a saldos e información sobre gastos. Sin embargo, la investigación también destaca el riesgo de que el menor uso de efectivo pueda limitar la experiencia práctica de los niños al manejar y calcular dinero.
Por lo tanto, la cuestión no es si los niños deberían usar dinero digital. La mayoría terminará haciéndolo.
La pregunta importante es si lo entienden.
¿Qué enseña el dinero físico a los niños?
El efectivo tiene características que lo hacen especialmente útil durante las primeras etapas del aprendizaje financiero.
El efectivo hace visible la cantidad
Cinco monedas de 1 £ representan visiblemente más dinero que una sola moneda de 1 £.
Un niño puede colocar las monedas en fila, dividirlas en grupos o compararlas con un precio. Esto crea una relación directa entre el número que ven y la cantidad que poseen.
Un saldo digital también muestra una cantidad, pero el niño debe entender qué representa el número en la pantalla. El efectivo proporciona la experiencia física que puede ayudar a dar significado a esos números.
El efectivo se puede contar
Las monedas y los billetes permiten a los niños practicar:
- Reconocer diferentes denominaciones
- Contar
- Sumar y restar
- Agrupar dinero
- Calcular el cambio
- Comparar cantidades con precios
- Dividir el dinero entre ahorro y gasto
Estas son habilidades matemáticas, pero también son habilidades financieras prácticas.
Un niño que cuenta siete monedas de 1 £ para comprar un juguete de 10 £ puede ver tanto lo que tiene como lo que le falta. Las 3 £ restantes no son solo un número en un cuaderno de ejercicios. Es la diferencia entre él y algo que desea.
El efectivo crea un límite visible
Si un niño lleva 5 £ a una tienda, no puede gastar 7 £.
El límite está físicamente presente. Una vez que se ha usado el dinero, ya no está en su mano ni en su monedero.
Esto puede hacer que el presupuesto sea más fácil de entender. El niño no necesita recordar el saldo de una cuenta ni interpretar una aplicación. Puede ver exactamente cuánto le queda.
Gastar efectivo crea una consecuencia física
Entregar dinero se siente diferente a pasar una tarjeta.
El niño observa cómo las monedas salen de su posesión y recibe el producto a cambio. Esto hace que la transacción sea más concreta:
Tenía el dinero. Elegí comprar esto. Ahora tengo el producto, pero ya no tengo el dinero.
Ese intercambio introduce el coste de oportunidad. El dinero utilizado para un fin no puede utilizarse para otro.
El efectivo fomenta una pausa
Normalmente, el efectivo debe contarse y entregarse. Incluso una breve pausa puede crear un momento para reconsiderar una decisión.
¿Tengo suficiente?
¿Es esto lo que más quiero?
¿Cuánto me quedará?
Los pagos digitales también pueden implicar decisiones reflexivas, pero el proceso de pago en sí suele estar diseñado para eliminar la fricción. Por lo tanto, los niños necesitan que los adultos reintroduzcan la pausa deliberadamente.
El efectivo hace que el ahorro sea algo tangible
Un niño que añade dinero a su hucha puede oír y sentir cómo crecen sus ahorros.
Cada moneda es pequeña, pero las aportaciones constantes crean un resultado visible o audible. Esto ayuda a demostrar uno de los principios más importantes del ahorro: el progreso no tiene por qué ocurrir de golpe.
Un niño puede empezar con 2 £, añadir 1 £ cada semana y, finalmente, alcanzar un objetivo de 10 £. Las cantidades son modestas, pero el patrón es poderoso:
Ahorra con regularidad. Sigue el progreso. Espera. Alcanza la meta.
Las limitaciones de enseñar a los niños solo con efectivo
El efectivo es una herramienta de enseñanza valiosa, pero por sí solo no puede proporcionar una educación financiera completa.
El efectivo ya no refleja todas las transacciones
Con el tiempo, los niños necesitarán entender:
- Tarjetas de débito
- Transferencias bancarias
- Pagos sin contacto
- Carteras móviles
- Domiciliaciones bancarias
- Suscripciones
- Compras en línea
- Compras dentro de aplicaciones
- Saldos de cuentas digitales
A un niño que solo entiende el dinero físico le puede resultar difícil reconocer que todas estas actividades conllevan consecuencias financieras reales.
El efectivo no genera un registro automáticamente
A menos que se registre cada compra, el efectivo no permite saber a dónde fue a parar el dinero.
Las cuentas digitales ofrecen historiales de transacciones, categorías y notificaciones. Esto ayuda a los niños mayores a revisar sus decisiones e identificar patrones.
Una hucha cerrada puede ocultar el progreso
Una hucha tradicional guarda el dinero, pero los niños pueden no conocer el saldo exacto sin vaciarla y contarlo.
Esto puede hacer que un objetivo de ahorro a largo plazo sea más difícil de seguir. El progreso visible es especialmente importante para los niños más pequeños, a quienes les puede resultar difícil mantener la motivación por una recompensa que está a semanas o meses de distancia.
El efectivo puede quedar desconectado de la banca familiar
Un niño puede ahorrar monedas mientras ve a sus padres usar pagos digitales para casi todo. Si nadie explica la conexión, el niño puede empezar a pensar en el efectivo como "dinero de niños" y en las tarjetas como un sistema independiente e ilimitado que usan los adultos.
Los niños necesitan entender que el dinero físico y el digital son formas diferentes del mismo recurso limitado.
¿Qué pueden enseñar a los niños las herramientas digitales?
El dinero digital puede fomentar un aprendizaje valioso cuando los niños tienen acceso adecuado a su edad, límites claros y orientación constante.
Los saldos digitales reflejan la vida financiera moderna
La mayoría de los niños terminarán recibiendo dinero, ahorrando, comprando y pagando facturas de forma digital.
Introducir los saldos de cuenta gradualmente les ayuda a entender que el dinero no deja de ser real cuando desaparece de la vista.
Un saldo de 20 £ representa el mismo poder adquisitivo, ya sea en billetes dentro de una cartera o como números en una cuenta.
Las herramientas digitales pueden mostrar el progreso exacto
Un objetivo digital puede mostrar:
- El saldo actual
- La cantidad objetivo
- El porcentaje completado
- La cantidad que aún falta
- Contribuciones anteriores
- El tiempo necesario para alcanzar el objetivo
Esto puede hacer que el progreso sea más comprensible y motivador.
En lugar de escuchar: "Todavía necesitas ahorrar más", un niño puede ver que ha alcanzado 15 £ de un objetivo de 20 £. La distancia restante se vuelve clara y alcanzable.
El historial de transacciones fomenta la reflexión
Un registro de gastos permite a padres e hijos revisar decisiones anteriores.
El objetivo no debe ser criticar cada compra, sino ayudar al niño a identificar patrones y reflexionar sobre los resultados.
Los padres pueden preguntar:
- ¿En qué gastaste más dinero?
- ¿Qué compra te hizo más feliz?
- ¿Hubo algo que costara más de lo que esperabas?
- ¿Hay algo que harías de forma diferente la próxima vez?
- ¿Cómo afectó esa compra a tu objetivo de ahorro?
Mirar hacia atrás puede mejorar las decisiones futuras.
El dinero digital puede facilitar la orientación de los padres
Dependiendo del servicio, los padres pueden establecer límites, recibir notificaciones o aprobar transacciones.
Estos controles pueden crear un entorno más seguro en el que los niños practiquen la toma de decisiones antes de alcanzar una independencia financiera total.
El objetivo no es la vigilancia permanente, sino la responsabilidad gradual.
Las herramientas digitales pueden conectar las acciones con los resultados
Las tareas, los objetivos y las recompensas pueden ayudar a los niños a entender que el dinero está relacionado con el esfuerzo, la planificación y las decisiones.
Esto no significa pagar a los niños por cada responsabilidad doméstica. Las familias pueden decidir que algunas tareas forman parte de la contribución a la vida familiar, mientras que otras tareas adicionales seleccionadas brindan la oportunidad de ganar dinero.
Lo importante es que el sistema sea claro y coherente.
Los riesgos de introducir el gasto digital sin preparación
El dinero digital no es educativo automáticamente solo porque aparezca en una aplicación diseñada para niños.
La tecnología puede mostrar información útil, pero los niños aún necesitan experiencia, explicaciones y la participación de sus padres.
El gasto digital puede parecer menos real
Un niño puede entender que 5 £ en efectivo son limitadas porque puede sostenerlas. Un saldo digital de 5 £ puede parecer más bien la puntuación de un juego.
Esto se vuelve especialmente confuso cuando los juegos utilizan monedas virtuales.
Un niño podría comprar 500 gemas por 4,99 £ y luego usar 300 gemas en un artículo. El precio real se ha convertido dos veces:
- Libras a moneda virtual.
- Moneda virtual a un objeto digital.
Cada conversión hace que la consecuencia financiera sea menos visible.
Los pagos rápidos reducen el tiempo de reflexión
Los pagos sin contacto y dentro de las aplicaciones están diseñados para ser convenientes.
Esa conveniencia es útil para los adultos, pero los niños pueden necesitar más tiempo para considerar lo que están comprando. Si el proceso parece sencillo, la decisión también puede parecer insignificante.
Los padres pueden crear una pausa sencilla antes de las compras digitales:
- ¿Qué estás comprando?
- ¿Cuánto cuesta en libras?
- ¿Cuánto quedará después?
- ¿Lo quieres ahora o preferirías esperar?
- ¿Afectará esto a tu objetivo de ahorro actual?
Los entornos digitales pueden fomentar el gasto
Las plataformas digitales no siempre presentan las decisiones de compra de forma neutral.
Las ofertas por tiempo limitado, las cuentas atrás, las recompensas, las monedas virtuales y los avisos constantes pueden hacer que los niños sientan que deben actuar con rapidez.
Ofcom informó en 2025 que el 58% de los niños de 8 a 17 años había gastado dinero en línea durante el mes anterior, incluso a través de videojuegos, redes sociales y plataformas de intercambio de vídeos. Entre los niños que realizaron compras relevantes:
- el 32% se arrepintió de las compras realizadas en videojuegos
- el 43% se arrepintió de las compras realizadas en redes sociales
- el 42% no tuvo claro qué estaba comprando en los videojuegos
La investigación de Ofcom sobre el gasto en línea de los niños también reveló una diferencia entre lo que declararon los niños y lo que dijeron sus padres: el 58% de los niños afirmó haber realizado una compra en línea recientemente, frente al 53% de los padres que declararon que su hijo lo había hecho.
Esto no significa que los niños nunca deban gastar dinero en línea. Demuestra por qué son importantes la comprensión, la comunicación y el control parental.
El acceso digital puede confundirse con dinero ilimitado
Una tarjeta puede seguir funcionando después de una compra, a diferencia de un billete que se entrega físicamente.
Los niños deben entender que tener acceso a un método de pago no es lo mismo que tener dinero ilimitado. Cada pago reduce un saldo o genera una cantidad que deberá reembolsarse más adelante.
El control parental no puede sustituir a la educación
Los controles pueden evitar algunas compras no deseadas, pero no enseñan al niño por qué una decisión puede no ser acertada.
Un niño al que siempre se le impide tomar decisiones puede tener menos oportunidades de practicar. Un niño que tiene acceso sin restricciones puede enfrentarse a consecuencias que no está preparado para gestionar.
El objetivo es una independencia controlada: oportunidades seguras para elegir, cometer pequeños errores, reflexionar y volver a intentarlo.
Efectivo frente a dinero digital para niños: una comparativa práctica
Aprendizaje Efectivo Dinero digital Enfoque combinado Tocar y contar dinero Excelente Limitado Usa efectivo para explicar el valor detrás de la pantalla Entender que el dinero es limitado Muy visible Requiere explicación Refuerza los límites física y digitalmente Seguir un saldo exacto Requiere contar Inmediato Permite al niño verificar uno contra el otro Ver el progreso del ahorro Visual si el recipiente es transparente Puede mostrar el progreso exacto Hace que la meta sea tangible y medible Aprender métodos de pago modernos Limitado Esencial Prepara a los niños gradualmente Revisar gastos anteriores Debe registrarse manualmente El historial de transacciones puede ayudar Combina la experiencia con la reflexión Entender las compras en línea Limitado Relevante pero potencialmente abstracto Conecta los precios en línea con dinero real Practicar decisiones independientes Útil para pequeñas compras Útil con medidas de seguridad La responsabilidad aumenta con la edad Participación de los padres Basada en la conversación Puede incluir controles y notificaciones Combina orientación con tecnología adecuada Riesgo de gasto impulsivo Limitado naturalmente por el efectivo disponible Puede ser mayor sin límites Usa límites, pausas y diálogo
Ningún método es universalmente mejor.
El efectivo es especialmente eficaz para introducir conceptos de cantidad, intercambio y límites. El dinero digital cobra cada vez más importancia a medida que los niños crecen y comienzan a enfrentarse a compras en línea, tarjetas y cuentas bancarias.
El enfoque más sólido utiliza cada método para lo que mejor enseña.
Comparativa de cómo el efectivo y el dinero digital ayudan a los niños a aprender

¿Qué deberían aprender los niños a diferentes edades?
Cada niño se desarrolla de forma distinta, por lo que los rangos de edad deben tomarse como una guía y no como reglas estrictas.
De 3 a 5 años: descubrir qué es el dinero
En esta etapa, el objetivo es la familiarización más que la independencia financiera.
Los niños pueden empezar a:
- Reconocer que el dinero se utiliza para comprar cosas.
- Identificar y clasificar diferentes monedas.
- Contar pequeñas cantidades de monedas con un adulto.
- Poner dinero en una hucha.
- Elegir entre dos opciones económicas.
- Entender que un artículo debe pagarse antes de salir de la tienda.
- Observe a un adulto usar efectivo y recibir el cambio.
Los pagos digitales pueden explicarse de forma muy sencilla:
“Cuando acerco esta tarjeta, el dinero sale de nuestra cuenta bancaria para pagar la compra”.
Los niños no deberían tener que gestionar una cuenta digital de forma independiente. Están aprendiendo que el dinero existe, que es limitado y que las compras implican un intercambio.
Las monedas sueltas pueden representar un riesgo de asfixia, por lo que todas las actividades con dinero físico deben estar debidamente supervisadas.
De 5 a 7 años: Contar y tomar decisiones sencillas
Los niños pueden empezar a:
- Contar para alcanzar un objetivo a corto plazo.
- Comparar precios sencillos.
- Entender los conceptos de “suficiente” y “no suficiente”.
- Ahorrar pequeñas cantidades con regularidad.
- Elegir entre gastar ahora o esperar.
- Usar una cantidad limitada de efectivo durante una compra supervisada.
- Ver un saldo digital junto a un adulto.
- Relacionar una cantidad de efectivo con la misma cifra en una pantalla.
MoneyHelper sugiere que los niños de este grupo de edad pueden aprender a través de experiencias cotidianas, como jugar a las tiendas, ayudar con la compra y ahorrar para algo pequeño. Su guía de aprendizaje sobre el dinero por edades hace hincapié en la participación práctica y adecuada a su edad.
El primer objetivo de ahorro debe ser alcanzable. Conseguir 5 o 10 libras puede enseñar más que esforzarse indefinidamente por un juguete caro.
De 8 a 10 años: Planificar y reflexionar
Los niños pueden estar listos para:
- Administrar una cantidad de dinero modesta y regular.
- Dividir el dinero entre ahorro y gastos.
- Trabajar para alcanzar una meta a largo plazo.
- Comparar el valor en lugar de solo el precio.
- Revisar un historial de transacciones sencillo.
- Entender que las compras en línea utilizan dinero real.
- Aprender cómo funcionan las compras dentro de las aplicaciones.
- Hablar sobre la publicidad y la presión por gastar.
- Usar una herramienta digital supervisada y adecuada para su edad.
- Tomar pequeñas decisiones y reflexionar sobre sus errores.
Los padres pueden empezar a hacer preguntas más detalladas.
En lugar de decir "No malgastes tu dinero", pregunte:
"Si compras esto hoy, ¿cuánto te quedará para tu meta?"
Esto permite que el niño participe en el cálculo y la decisión.
De 11 a 12 años: Preparándose para una mayor independencia
Los niños pueden aprender gradualmente sobre:
- Cuentas bancarias y tarjetas
- Pagos sin contacto
- Seguridad del PIN
- Compras en línea
- Suscripciones y pagos recurrentes
- Estafas y fraude
- Monedas virtuales
- Necesidades y deseos
- Metas de ahorro a corto y largo plazo
- La diferencia entre débito y crédito
- La importancia de revisar las transacciones
El objetivo no es hacer que un niño de once años sea responsable de decisiones financieras de adultos. Se trata de reducir el impacto de la independencia fomentando el conocimiento de antemano.
Los padres deben seguir acordando límites y hablando sobre los gastos en línea. El acceso debe ampliarse a medida que el niño desarrolle su criterio, no simplemente por haber alcanzado una edad determinada.
Adolescentes: De la guía hacia la independencia
Los adolescentes pueden asumir más responsabilidad en:
- Presupuestar semanal o mensualmente
- Gestionar gastos de transporte y vida social
- Leer recibos de nómina
- Entender los intereses
- Reconocer el endeudamiento y las deudas
- Comparar productos financieros
- Proteger la información personal y bancaria
- Identificar estafas
- Gestión de suscripciones
- Ahorrar para metas más grandes
El dinero digital será fundamental en esta etapa, pero las lecciones aprendidas primero con efectivo siguen siendo relevantes.
El saldo sigue siendo limitado. Gastar implica renunciar a otras cosas. Las pequeñas cantidades siguen sumando. Esperar puede conducir a un mejor resultado.
El formato cambia. Los principios, no.
Cómo pueden los padres combinar el efectivo y el dinero digital
Los padres no necesitan un plan de estudios financiero complicado. Las actividades familiares cotidianas pueden enseñar muchas de las lecciones esenciales.
Empiece con algo tangible
Permita que los niños más pequeños manipulen y cuenten dinero en efectivo bajo supervisión.
Si reciben dinero por un cumpleaños o una ocasión especial, cuéntenlo juntos antes de decidir qué hacer con él.
Déle un significado a cada cifra digital
No asuma que un niño entiende un saldo simplemente porque puede leerlo.
Si una pantalla muestra 12 £, compárelo con:
- Doce monedas de 1 £
- El precio de algo conocido
- El objetivo de ahorro del niño
- Lo que quedaría después de una posible compra
Esto ayuda a conectar la cifra con el valor real.
Use un mismo objetivo en ambos mundos
Un niño podría guardar algunas monedas físicamente mientras sigue el objetivo completo de forma digital.
El objetivo no es contar el mismo dinero dos veces, sino dejar clara la relación entre el dinero tangible y el progreso registrado.
Involucre a los niños en las compras
Dé al niño un presupuesto pequeño y la posibilidad de elegir de verdad.
Por ejemplo:
“Tenemos 4 £ para elegir la fruta de la semana. ¿Qué combinación podemos comprar sin pasarnos del presupuesto?”
El niño puede revisar los precios, comparar opciones y ver el resultado al pasar por caja.
Explique qué ocurre al pagar con tarjeta
Una explicación sencilla sobre la marcha puede ayudar a entender mejor las transacciones invisibles:
“La compra cuesta 26 £. Al pasar la tarjeta, salen 26 £ de nuestra cuenta. Eso significa que tenemos 26 £ menos disponibles para otras cosas”.
MoneyHelper ofrece más sugerencias prácticas en su guía sobre cómo explicar el dinero digital a los niños.
Convierta los precios virtuales a libras
Antes de aprobar una compra dentro de un juego, establezca su coste real.
Pida al niño que calcule o analice:
- Cuántas libras cuesta la moneda virtual.
- Cuánto cuesta el artículo digital en dinero real.
- Si el artículo se puede revender o devolver.
- Qué más se podría comprar con la misma cantidad.
- Si seguiría queriéndolo después de esperar 24 horas.
Esto hace que la decisión sea menos abstracta.
Crea una pausa antes de realizar compras digitales
Las familias pueden implementar una regla sencilla:
Ninguna compra en línea que no sea esencial se realiza de inmediato.
El periodo de espera puede variar según la edad del niño y el importe. Incluso un breve retraso puede reducir las decisiones impulsivas.
Permite errores pequeños y seguros
La educación financiera no requiere que cada decisión sea perfecta.
Si un niño gasta una pequeña cantidad y luego se arrepiente, esa experiencia puede enseñar más que las advertencias repetidas. El papel del adulto es mantener la consecuencia dentro de un entorno seguro y ayudar al niño a reflexionar sin sentir vergüenza.
Algunas preguntas útiles son:
- ¿Estás satisfecho con lo que compraste?
- ¿Cumplió con lo que esperabas?
- ¿Tomarías la misma decisión otra vez?
- ¿Qué harías diferente la próxima vez?
Sé el ejemplo del comportamiento que quieres enseñar
Los niños observan cómo los adultos hablan sobre el dinero y cómo lo utilizan.
Los padres pueden hacer visible el comportamiento útil diciendo:
- “Estoy comparando estos precios”.
- “Voy a esperar antes de comprar esto”.
- “Este pago sale de nuestro presupuesto semanal”.
- “Cancelé esta suscripción porque ya no la usamos”.
- «Estoy ahorrando una pequeña cantidad cada mes para algo importante».
Estas pequeñas explicaciones revelan el razonamiento que los pagos digitales suelen ocultar.
Cómo PiggyWorld conecta el aprendizaje físico y digital
Los niños no deberían tener que elegir entre una experiencia de infancia tradicional y el mundo financiero en el que están creciendo.
PiggyWorld comienza con algo familiar y tangible: una hucha física que pertenece al niño.
Luego, extiende esa experiencia mediante tecnología adecuada para su edad, ayudando a las familias a convertir el ahorro en un viaje visible y repetible.
Los niños pueden trabajar para alcanzar metas, seguir su progreso y vincular tareas y recompensas acordadas con las cosas que desean lograr. Los padres siguen involucrados estableciendo límites adecuados y guiando la experiencia.
La hucha física proporciona una conexión emocional y tangible con el ahorro. La experiencia conectada ayuda a que el progreso sea más fácil de seguir y ofrece a las familias una estructura para conversar sobre el esfuerzo, la recompensa, la paciencia y la toma de decisiones.
El propósito no es reemplazar las monedas por una pantalla ni hacer que los niños pequeños se comporten como clientes bancarios adultos.
Es construir un puente.
Un niño puede comenzar con la experiencia sencilla de ahorrar algo real, mientras aprende gradualmente que el dinero digital es igual de real, igual de limitado y está igual de conectado con las decisiones.
PiggyWorld está diseñado en torno a un principio sencillo:
La tecnología debería hacer que el dinero sea más fácil de entender para los niños, no más fácil de ignorar.
Preguntas frecuentes
¿Es mejor el efectivo o el dinero digital para enseñar a los niños?
El efectivo suele ser más eficaz para introducir la cantidad, el conteo, el intercambio y los límites, porque los niños pueden ver físicamente lo que tienen. El dinero digital es importante para enseñar a los niños sobre saldos, tarjetas, gastos en línea y el entorno financiero que utilizarán a medida que crezcan.
La educación más completa combina ambos.
¿Deberían los niños aprender con efectivo antes de usar una tarjeta?
Para muchos niños pequeños, empezar con dinero en efectivo puede ayudarles a comprender mejor el valor de las cosas de forma concreta. Una vez que el niño entienda que el dinero es limitado y que gastar reduce lo que queda, los padres pueden conectar gradualmente esas ideas con las tarjetas y los saldos digitales.
No existe una edad ni una secuencia universal, pero el niño debe entender qué representa un pago digital antes de que se le otorgue una independencia significativa.
¿Ayuda el uso de efectivo a que los niños entiendan el valor del dinero?
El efectivo puede hacer que el valor sea más fácil de visualizar porque se puede contar, agrupar e intercambiar físicamente. Sin embargo, el efectivo por sí solo no enseña todos los aspectos de la gestión financiera. Los padres también deben explicar los pagos digitales e involucrar a los niños en decisiones financieras adecuadas para su edad.
¿Por qué puede resultar confuso el dinero digital para los niños?
El dinero digital se representa mediante números, tarjetas, aplicaciones o monedas virtuales en lugar de objetos físicos. Los pagos pueden realizarse rápidamente y la reducción del saldo puede no ser visible de inmediato.
Por lo tanto, los niños pueden malinterpretar cuánto han gastado o creer que una tarjeta proporciona acceso ilimitado al dinero.
¿Son los niños más propensos a gastar de más en entornos digitales?
Las compras digitales pueden reducir la fricción física y emocional asociada a la entrega de efectivo. Los servicios en línea también pueden utilizar monedas virtuales, cuentas atrás y otras características de diseño que fomentan la toma de decisiones inmediata.
Esto no significa que todos los niños vayan a gastar de más digitalmente. Establecer límites claros, controles parentales, explicar los precios reales y aplicar periodos de espera puede reducir el riesgo.
¿Cómo puedo explicar los pagos sin contacto a un niño pequeño?
Explícale que la tarjeta o el teléfono están conectados a una cuenta bancaria donde se guarda el dinero de la familia. Cuando se acerca la tarjeta al lector, el importe se descuenta de esa cuenta.
Puedes mostrarle al niño el recibo y, cuando sea apropiado, la transacción en la aplicación bancaria.
¿Debería darse la paga en efectivo o ingresarse en una cuenta?
El enfoque adecuado depende de la edad y la experiencia del niño.
El efectivo puede ser más útil cuando el niño está aprendiendo a contar y a tomar decisiones sencillas. Un pago digital puede ayudar a un niño mayor a practicar la comprobación de saldos y el manejo de métodos de pago modernos.
A algunas familias les puede resultar mejor combinar ambos métodos.
¿Cómo puedo enseñarle a mi hijo sobre las compras dentro de las aplicaciones?
Traduce siempre el precio virtual a moneda real. Explícale qué recibirá el niño, si se puede reembolsar y cómo afectará la compra al dinero que le queda o a su objetivo de ahorro.
Elimina las compras automáticas cuando sea necesario y exige la aprobación de un adulto antes de realizar cualquier pago.
¿A qué edad deberían empezar los niños a aprender sobre el dinero digital?
El dinero digital puede explicarse en cuanto los niños noten que los adultos usan tarjetas o teléfonos para pagar. Para los más pequeños, la explicación puede ser sencilla.
El acceso independiente debe llegar más tarde y desarrollarse gradualmente según la comprensión, la madurez y las medidas de seguridad disponibles para el niño.
¿Sigue siendo útil una hucha cuando los pagos son digitales?
Sí. Una hucha ofrece a los niños una introducción tangible al ahorro, la propiedad y la gratificación aplazada. Una hucha moderna conectada también puede ayudar a las familias a vincular esa experiencia física con objetivos, progresos y el mundo financiero digital.
Los niños necesitan entender ambos mundos
A veces, el efectivo y el dinero digital se presentan como competidores.
Para los niños, deberían ser aliados.
El efectivo hace que el dinero sea tangible. Permite a los niños tocar, contar e intercambiar algo real. Demuestra los límites con claridad y hace que el gasto tenga una consecuencia visible.
El dinero digital prepara a los niños para la forma en que recibirán, ahorrarán y gastarán dinero durante gran parte de sus vidas. Puede mostrar saldos exactos, registrar transacciones y facilitar el seguimiento de los progresos a largo plazo.
Cada método resuelve un problema que el otro no puede solucionar por completo.
Los niños que solo aprenden con efectivo pueden no estar preparados para los pagos invisibles, las compras en línea y las monedas virtuales. Los niños que solo experimentan con dinero digital pueden perder la comprensión física que da sentido a los números y los saldos.
La educación financiera más sólida es la que conecta ambos mundos.
Comienza con experiencias reales, se desarrolla mediante conversaciones frecuentes y otorga a los niños una responsabilidad creciente a medida que aumenta su comprensión.
El objetivo no es solo enseñar a los niños a pagar.
Es ayudarles a entender lo que sucede antes y después de cada pago: ganar, elegir, esperar, ahorrar, gastar y vivir con el resultado.
Esa comprensión será importante independientemente de si el pago se realiza con una moneda, una tarjeta, un teléfono o una tecnología que aún no se ha inventado.
Ayude a su hijo a ver el dinero detrás de cada pago
PiggyWorld combina la familiaridad de una hucha física con una experiencia interactiva diseñada para hacer más visibles los objetivos, las tareas y el progreso.
Ayuda a las familias a introducir hábitos financieros saludables mediante la participación, el estímulo y las decisiones cotidianas, al tiempo que crea un puente entre el mundo físico y el digital.
Dale a tu hijo más que un lugar donde guardar dinero. Dale una forma de entenderlo.
PiggyWorld. La hucha que nunca tendrás que romper.
Fuentes y lecturas adicionales
- Money and Pensions Service — Revisión bibliográfica: El impacto del dinero digital en niños y jóvenes
- Money and Pensions Service — Encuesta sobre el bienestar financiero de niños y jóvenes en el Reino Unido
- MoneyHelper — Cómo explicar el dinero digital a los niños
- MoneyHelper — Aprender sobre el dinero según la edad
- MoneyHelper — Paga y ahorro
- Ofcom — Gastos online de los niños y posibles riesgos financieros
- Ofcom — Informe Online Nation 2025
- UK Finance — 1 billón de libras en transacciones con tarjeta en el Reino Unido en 2024