Dar dinero de bolsillo a un niño parece sencillo hasta que intentas decidir cuánto darle.
¿Debería un niño de siete años recibir 1 £ o 5 £ a la semana? ¿Debería un adolescente recibir una paga semanal o aprender a gestionar un presupuesto mensual? ¿Deberían los niños ganar cada libra mediante tareas domésticas, o deberían algunas responsabilidades del hogar ser simplemente parte de la vida familiar?
No existe una cantidad única que sea adecuada para todos los niños. Una paga útil depende de la edad del niño, de lo que se espera que pague, de las circunstancias de la familia y, lo más importante, de lo que se pretende enseñar con ese dinero.
Los datos recientes del Reino Unido ofrecen puntos de referencia útiles, pero los promedios no son instrucciones. La mejor cantidad de dinero de bolsillo no es necesariamente el promedio nacional ni la cantidad que recibe otro niño. Es la cantidad regular más pequeña que le da a su hijo opciones significativas, le permite cometer errores seguros y sigue siendo sostenible para su familia.
Esta guía explica cuánto dinero de bolsillo reciben los niños en el Reino Unido, ofrece rangos iniciales prácticos por edad y muestra cómo utilizar una paga para enseñar a ahorrar, gastar, tener paciencia y ser responsable.
La respuesta corta: ¿cuánto dinero de bolsillo debería dar?
Para muchas familias del Reino Unido, un punto de partida razonable es:
Edad del niño Rango inicial sugerido Frecuencia recomendada Objetivo principal de aprendizaje 4–5 Sin paga fija o hasta 1 £ Ocasional o semanal Reconocer monedas, elegir y esperar 6–7 2,50 £–3 £ Semanal Tomar una decisión sencilla de gastar o ahorrar 8–9 3 £–4 £ Semanal Ahorrar para un objetivo a corto plazo 10–11 3,50 £–5 £ Semanal Planificar varias compras 12–13 4 £–7 £ Semanal o quincenal Presupuestar y entender el dinero digital 14–15 5 £–10 £ Semanal o quincenal Gestionar gastos personales acordados 16–17 7 £–15 £ Semanal, luego mensual Planificación a más largo plazo y mayor independencia
Estas cifras son rangos iniciales, no reglas. Antes de elegir una cantidad, decida qué debe cubrir el dinero. 10 £ a la semana es generoso si es solo para caprichos, pero puede ser modesto si un adolescente también debe pagar almuerzos, transporte, artículos de aseo o actividades sociales.
Si el dinero es escaso, una paga regular más pequeña puede seguir siendo educativa. Un niño puede aprender más gestionando 1 £ de forma constante que recibiendo 10 £ de forma impredecible y sin orientación.
Principio de PiggyWorld: Empiece con una cantidad que su familia pueda mantener, dé al niño opciones reales y aumente tanto el dinero como la responsabilidad de forma gradual.
¿Cuál es el promedio de dinero de bolsillo en el Reino Unido?
El Índice de dinero de bolsillo de NatWest Rooster Money 2026 analiza la actividad de más de medio millón de usuarios jóvenes en el Reino Unido. Informa que el promedio de paga regular para niños de 6 a 17 años es de 3,94 £ a la semana.
Esto es distinto a los ingresos totales. Si se incluyen las tareas remuneradas, los regalos y las transferencias puntuales, el ingreso semanal promedio asciende a 9,74 £.
Esta distinción es importante. Un titular que afirme que los niños en el Reino Unido reciben casi 10 libras a la semana puede hacer que los padres sientan que dan muy poco, a pesar de que gran parte de ese dinero pueda provenir de cumpleaños, trabajos o pagos ocasionales en lugar de una paga fija.
Promedio de paga semanal regular por edad
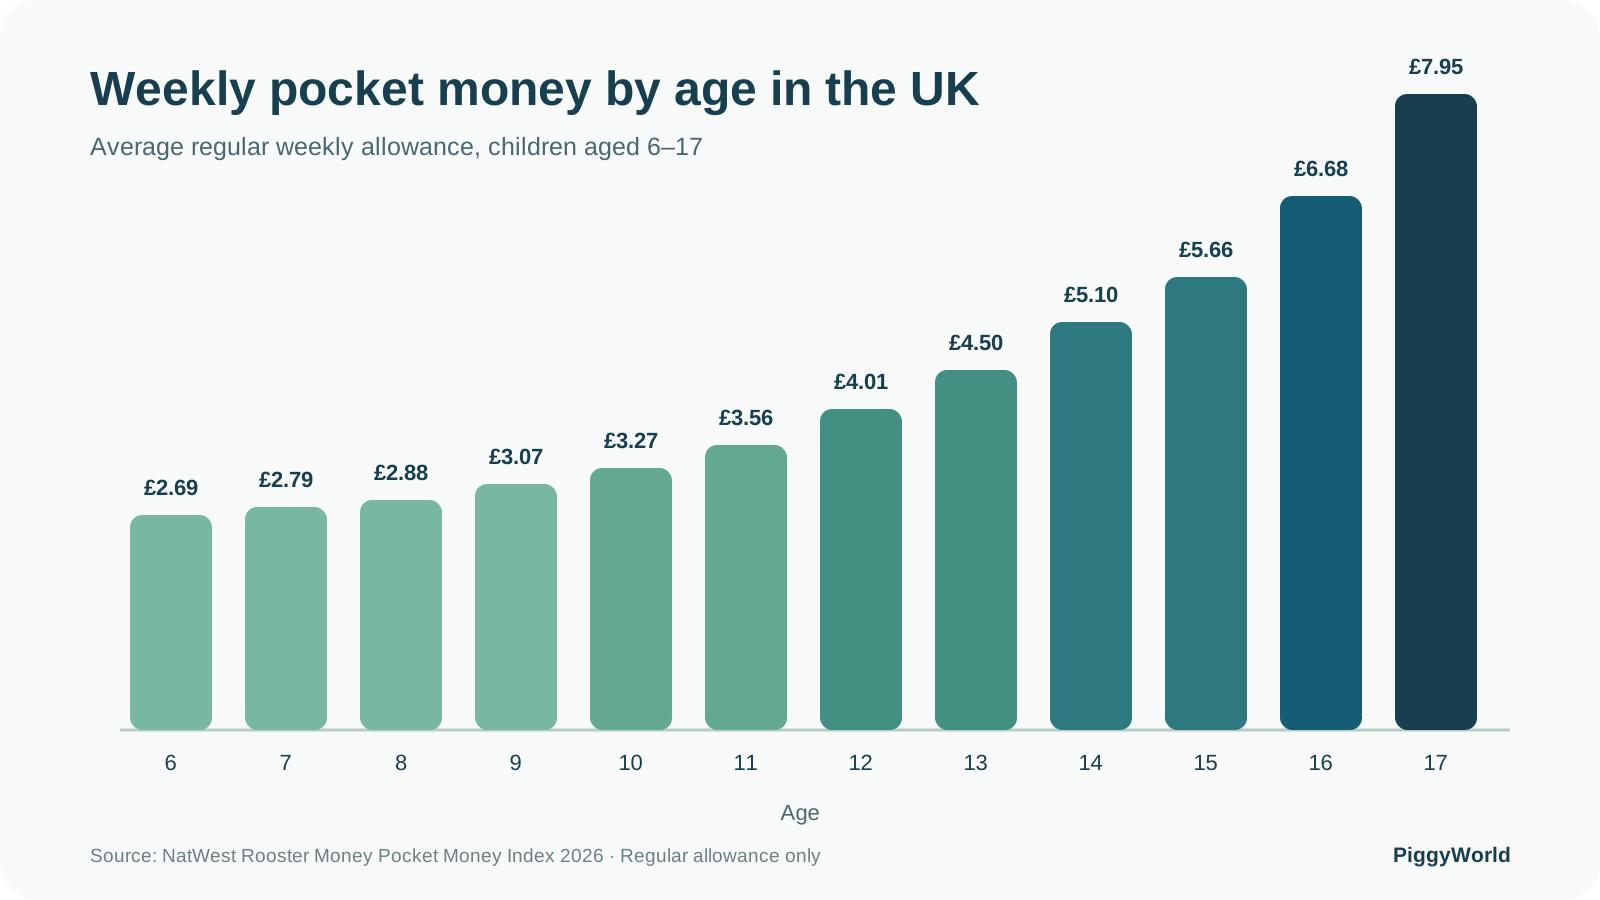
Las cifras aumentan gradualmente con la edad, en lugar de dar saltos drásticos cada año. Este es un modelo útil: aumente la paga cuando el niño esté preparado para asumir más responsabilidades, no simplemente porque haya cumplido un año más.
El promedio no significa lo recomendado
Las cifras nacionales pueden ayudarle a evaluar una cantidad, pero no pueden tener en cuenta el presupuesto ni las normas de su familia.
Antes de establecer una paga, responda a estas tres preguntas:
- ¿Qué podemos permitirnos dar de forma constante? Es más fácil planificar una cantidad regular que un pago mayor pero irregular.
- ¿Qué se espera que compre el niño? Defina qué gastos siguen siendo responsabilidad de los padres y cuáles pasan a ser del niño.
- ¿Qué habilidad queremos enseñar a continuación? Un niño de seis años puede necesitar practicar la espera para conseguir un juguete; un adolescente de dieciséis años puede necesitar aprender a presupuestar un mes de planes sociales.
Una fórmula práctica es:
Paga = una cantidad familiar sostenible + los gastos que gestionará el niño + una oportunidad de aprendizaje adecuada a su edad.
La cantidad debe ser lo suficientemente grande como para permitir elegir, pero lo suficientemente pequeña como para que los errores no tengan consecuencias graves. Si un niño puede comprarlo todo de inmediato, no tendrá motivos para planificar. Si un objetivo parece inalcanzable, ahorrar puede parecer inútil.
¿Cuándo deberían empezar los niños a recibir una paga?
No hay una edad obligatoria para empezar. La preparación es más importante que la edad.
Una investigación encargada por el Money and Pensions Service sobre la capacidad financiera de niños de entre cuatro y seis años reveló que muchos niños empiezan a desarrollar conceptos básicos sobre el dinero antes de recibir una paga regular:
- Alrededor de los cuatro años, los niños pueden reconocer que las monedas y los billetes tienen valores diferentes.
- Entre los cuatro y los cinco años, empiezan a entender para qué sirve el dinero y que se puede guardar.
- A los cinco o seis años, muchos pueden empezar a entender que ahorrar significa esperar para gastar más tarde.
- Los pagos digitales y sin contacto son más difíciles de entender porque no hay dinero físico que cambie de manos de forma visible.
Para muchas familias, entre los cinco y los siete años es un momento razonable para introducir una pequeña paga. Es posible que su hijo esté listo cuando pueda:
- Contar una cantidad sencilla con ayuda.
- Entender que el dinero es limitado.
- Reconocer que comprar una cosa puede significar no comprar otra.
- Esperar para conseguir algo que desea.
- Mostrar interés en pagar, ahorrar o elegir entre diferentes artículos.
No hace falta esperar a que el niño tenga soltura con las matemáticas. Manejar dinero es una de las formas en las que aprenden.
Paga para niños de 4 a 5 años
A esta edad, el objetivo no es la independencia financiera, sino hacer que el dinero sea visible y significativo.
Una moneda de vez en cuando o una paga de hasta 1 £ puede ser suficiente. Deje que el niño elija entre dos opciones asequibles, cuente monedas en una hucha o vea cómo avanza hacia un pequeño objetivo. Mantenga los periodos de espera cortos para que la relación entre ahorrar y conseguir algo siga siendo clara.
Evite convertir cada actividad en una lección. Una conversación de dos minutos en la caja —«Si compramos esto, ¿cuánto nos quedará?»— puede ser más efectiva que una explicación formal.
Paga para niños de 6 a 7 años
Una cantidad semanal de aproximadamente 2,50 £ a 3 £ permite tomar decisiones manejables. Los niños pueden empezar a decidir si gastar ahora o ahorrar para algo que requiera dos o tres semanas.
En esta etapa, la constancia es más importante que la cifra exacta. Entregue el dinero el mismo día y evite reponerlo inmediatamente cuando se agote.
Paga para niños de 8 a 9 años
Un rango inicial de 3 £ a 4 £ a la semana puede ayudar a alcanzar objetivos un poco más largos. Los niños pueden comparar precios, seguir su progreso y empezar a separar el dinero que pueden gastar del que quieren reservar para más adelante.
Esta es una buena edad para introducir la idea de que la misma cantidad puede servir para diferentes propósitos. En lugar de imponer porcentajes complejos, pregunte: «¿Cuánto quieres tener disponible ahora y cuánto quieres guardar para tu objetivo?».
Paga para niños de 10 a 11 años
Alrededor de 3,50 £ a 5 £ a la semana puede servir para practicar con prioridades contrapuestas. Un niño puede estar ahorrando para algo y, al mismo tiempo, querer un tentempié o hacer una pequeña compra.
Acuerden de antemano qué cubre y qué no cubre la paga. Si los padres pagan en silencio cada extra después de que se haya agotado la asignación, el niño no experimenta las consecuencias de su elección inicial.
Paga para niños de 12 a 13 años
Un rango de 4 £ a 7 £ a la semana puede ser apropiado, dependiendo de los gastos previstos. Este es también un buen momento para introducir saldos digitales, transferencias y pagos con tarjeta, junto con formas visibles de controlar el dinero.
Los niños deben entender que pagar con tarjeta también reduce un saldo real. Revisen las transacciones juntos sin que la revisión se convierta en un interrogatorio.
Paga para adolescentes de 14 a 15 años
Un rango de 5 £ a 10 £ a la semana puede funcionar cuando las responsabilidades están claramente definidas. Algunas familias pueden transferir la responsabilidad de los tentempiés, las salidas o parte del coste del teléfono móvil.
Dé a los adolescentes espacio para tomar decisiones, pero acuerden de antemano qué gastos esenciales cubrirá usted siempre. Una paga debe enseñar independencia, no crear ansiedad por las necesidades básicas.
Paga para adolescentes de 16 a 17 años
Un rango de 7 £ a 15 £ puede ser un punto de partida razonable para gastos discrecionales, pero la cantidad varía mucho en función de los viajes, las comidas, el trabajo a tiempo parcial y otros costes.
Esta es la etapa para practicar la gestión presupuestaria al estilo adulto. Un adolescente puede pasar gradualmente de pagos semanales a mensuales, planificar gastos recurrentes y crear un fondo de emergencia. Si ganan dinero con un trabajo a tiempo parcial, hablen sobre cómo cambiará la paga en lugar de eliminarla sin previo aviso.

¿La paga debe ser semanal o mensual?
Para los niños más pequeños, la paga semanal suele funcionar mejor. Un mes es un periodo largo y abstracto para un niño de seis años, mientras que siete días ofrecen oportunidades constantes para decidir, evaluar y volver a intentar.
Un enfoque gradual funciona bien:
- De 5 a 11 años: Pagar semanalmente.
- De 12 a 14 años: Continuar semanalmente o probar con pagos quincenales.
- De 15 a 17 años: Pasar a pagos mensuales cuando el adolescente esté preparado.
No hay necesidad de apresurar la transición. La paga mensual no es automáticamente más madura si el joven se queda sin dinero a los tres días y recibe adelantos constantes.
Antes de hacer el cambio, pruebe algo sencillo: ¿puede el niño hacer que una cantidad semanal dure de forma fiable y, al mismo tiempo, planificar un objetivo? Si es así, amplíe el periodo de presupuesto gradualmente.
Al pasar a los pagos mensuales:
- Acuerden qué gastos debe cubrir el dinero.
- Elijan una fecha de pago fija.
- Ayúdele a crear un plan sencillo antes de la primera transferencia.
- No reponga automáticamente el dinero gastado antes de tiempo.
- Analicen lo ocurrido al final del mes sin reproches ni culpas.
El objetivo no es un rendimiento perfecto. Es permitir que los jóvenes experimenten las consecuencias de la gestión del tiempo mientras los riesgos aún son bajos.
¿Deberían los niños ganar dinero de bolsillo realizando tareas domésticas?
Los padres suelen enfrentarse a dos ideas contrapuestas:
- Pagar por las tareas enseña que el dinero se gana con esfuerzo.
- Pagar por cada tarea sugiere que los niños solo deben contribuir a la vida familiar si reciben una recompensa.
La guía de MoneyHelper sobre la paga y el ahorro reconoce que las familias utilizan diferentes enfoques. Una solución equilibrada es un sistema híbrido con tres categorías.
1. Una pequeña paga regular
Esto proporciona un dinero predecible para administrar y no se pierde por cada tarea cotidiana sin terminar. La constancia es importante si el objetivo es aprender a presupuestar.
2. Responsabilidades familiares no remuneradas
Hacer la cama, guardar las pertenencias personales o ayudar a poner la mesa pueden tratarse como contribuciones normales al hogar.
3. Tareas remuneradas opcionales
Las tareas adicionales más allá de las responsabilidades habituales pueden brindar oportunidades para ganar más. Algunos ejemplos podrían ser lavar el coche, limpiar las ventanas, ayudar con trabajos importantes en el jardín u organizar un espacio de almacenamiento.
Los datos de 2026 de Rooster Money ofrecen ejemplos de las cantidades promedio registradas por tarea:
TareaPago promedioCortar el césped £3.52 Lavar el coche £3.36 Limpiar ventanas £1.65 Jardinería £1.38 Pasear al perro £1.15 Hacer la cama £0.28
Estos son ejemplos de familias participantes, no tarifas nacionales. La dificultad, el tiempo requerido y la edad del niño son factores importantes.
El enfoque híbrido ofrece dos lecciones diferentes: todos contribuyen a la vida familiar y el trabajo adicional puede generar ingresos adicionales.
¿Debería la paga estar vinculada al comportamiento o a los resultados escolares?
La paga puede estar vinculada a responsabilidades acordadas, pero retirarla como castigo por un comportamiento no relacionado puede socavar su propósito educativo.
Si un niño pierde toda su paga por discutir, recibir una mala nota u olvidar algo, el pago deja de ser lo suficientemente predecible como para fomentar el aprendizaje sobre presupuestos. Las consecuencias son más claras cuando se relacionan directamente con el evento.
Por ejemplo, si un niño daña algo deliberadamente, contribuir con una cantidad razonable para su reparación puede enseñar más que cancelar su paga durante un número arbitrario de semanas. El esfuerzo académico puede reconocerse de muchas maneras sin convertir cada resultado en una transacción financiera.
Mantén las reglas sencillas y explícalas antes de que surja la situación.
¿Cuánto dinero deberían ahorrar los niños de su paga?
Reglas como "ahorrar el 50%, gastar el 40%, donar el 10%" son fáciles de recordar, pero no existe un porcentaje universal que se adapte a todos los niños.
Un niño que ahorra para una meta importante puede guardar temporalmente la mayor parte de su paga. Otro que acaba de alcanzar un objetivo puede optar por gastar más. Lo que importa es aprender a asignar el dinero de forma intencionada.
Una estructura sencilla es:
- Gastar: Dinero disponible para decisiones a corto plazo.
- Ahorrar: Dinero reservado para un objetivo futuro específico.
- Compartir: Una cantidad opcional para regalos, causas benéficas o ayudar a otros.
Para los niños pequeños, mantén las categorías visibles y concretas. Para los mayores, deja que elijan sus propios porcentajes y evalúen si el plan les ha servido.
En lugar de decir "tienes que ahorrar la mitad", intenta preguntar:
"¿Qué quieres comprar pronto, qué te llevará más tiempo y cuánto te gustaría destinar a cada cosa?"
El objetivo no es crear un niño que nunca gaste. Las decisiones de gasto también forman parte de la educación financiera. Los niños necesitan oportunidades seguras para comparar el valor de las cosas, experimentar la decepción y decidir si una compra valió la pena.
¿Dinero en efectivo o paga digital?
El efectivo es tangible. Un niño pequeño puede sostenerlo, contarlo y ver cómo desaparece. El dinero digital es menos visible, pero refleja cada vez más la forma en que las familias pagan realmente.
Los datos del Money and Pensions Service muestran un cambio claro a medida que los niños crecen:
- El 68% de los niños de siete años recibe la paga en efectivo.
- A los 11 años, la cifra es del 46%.
- A los 17 años, solo el 28% la recibe exclusivamente en efectivo.
- El 58% de los jóvenes de 17 años recibe la paga de forma digital.
- El uso de tarjetas de débito entre los niños aumentó del 42% en 2016 al 63% en 2022.
- El 71% de los jóvenes de entre 7 y 17 años realiza compras en línea, cifra que asciende al 91% entre los jóvenes de 16 y 17 años.
Estas cifras se recogen en el informe del Money and Pensions Service sobre el aprendizaje sobre el dinero en un mundo digital.

La mejor respuesta no suele ser el efectivo ni el dinero digital, sino una combinación adecuada para su etapa de desarrollo.
Los niños más pequeños se benefician de una representación física del valor. A medida que crecen, también necesitan entender los saldos, las transferencias, las tarjetas, las suscripciones y las compras en línea. Un saldo digital nunca debe percibirse como una cifra ilimitada en una pantalla.
Los padres pueden hacer que el dinero digital sea más concreto mediante:
- Mostrar el saldo antes y después de una compra.
- Vincular las transacciones con un objetivo de ahorro visible.
- Revisar las compras juntos.
- Explicar los pagos pendientes y los reembolsos.
- Señalar los cargos recurrentes y las compras dentro de las aplicaciones.
- Permitir que el niño realice un pago adecuado a su edad bajo supervisión.
¿Qué dice la investigación sobre la paga y las habilidades financieras?
Dar dinero a un niño no lo convierte automáticamente en alguien capaz financieramente. El aprendizaje proviene de lo que se le permite hacer con ese dinero y de cómo reaccionan los adultos.
El informe de la Oficina para la Protección Financiera del Consumidor de EE. UU. Building Blocks to Help Youth Achieve Financial Capability destaca el valor del aprendizaje experiencial: los jóvenes necesitan oportunidades para practicar la toma de decisiones, desarrollar hábitos y reflexionar con la orientación adecuada de un adulto.
Las investigaciones sobre las actitudes de los niños también sugieren que las respuestas emocionales relacionadas con el gasto y el ahorro pueden surgir a una edad temprana. Un Estudio de la Universidad de Michigan reveló que las tendencias de gasto y ahorro pueden observarse en niños a partir de los cinco años aproximadamente.
Un estudio de 2024 sobre dar a los niños una paga para ayudarles a entender conceptos financieros también examinó la relación entre las asignaciones y la comprensión financiera en adolescentes. Sin embargo, este tipo de estudios no deben interpretarse como una prueba de que el simple hecho de dar dinero genere mejores resultados. La implicación de los padres, las circunstancias familiares, las normas y las conversaciones influyen en el resultado.
La conclusión práctica más sólida es que la paga funciona mejor cuando combina:
- Experiencia real con dinero limitado.
- Libertad para tomar pequeñas decisiones.
- Límites claros y coherentes.
- Conversaciones antes y después de tomar decisiones.
- Oportunidades seguras para cometer errores.
- Responsabilidad creciente de forma gradual.
Esto es educación financiera a través de la práctica, no solo mediante lecciones teóricas.
Un sistema de paga sencillo que funciona
No necesita una hoja de cálculo complicada ni decenas de reglas. Empiece con este sistema de siete pasos.
Paso 1: Decida el objetivo
Elija una o dos habilidades para practicar primero: esperar, ahorrar para una meta, comparar precios o hacer que el dinero dure toda la semana.
Paso 2: Establezca una cantidad sostenible
Utilice los promedios del Reino Unido como referencia y, a continuación, elija una cantidad que se ajuste a su presupuesto. Es más fácil empezar con menos e ir aumentando después que comprometerse a una cantidad que no pueda mantener.
Paso 3: Acuerde qué cubre la paga
Anote qué artículos seguirán comprando los padres y cuáles podría financiar el niño. Deje los productos esenciales fuera de la paga, a menos que un adolescente mayor haya aceptado explícitamente hacerse cargo de ellos.
Paso 4: Elija un día de pago fijo
La previsibilidad facilita la planificación. El viernes o el sábado suelen funcionar bien porque los niños pueden enfrentarse a más decisiones de gasto durante el fin de semana, pero cualquier día constante es adecuado.
Paso 5: Cree un objetivo de ahorro
El primer objetivo debe parecer alcanzable. Ayude a calcular su coste y cuántos pagos serán necesarios, pero deje que el niño decida si el objetivo merece la espera.
Paso 6: Permita errores seguros
Si el niño se lo gasta todo inmediatamente, evite darle un sermón o reponerle el dinero al instante. Una pregunta tranquila —«¿Tomarías la misma decisión la próxima vez?»— fomenta la reflexión sin avergonzarlo.
Paso 7: Revise y aumente la responsabilidad
Cada pocos meses, analice qué está funcionando. Aumente la paga cuando el niño vaya a gestionar un gasto adicional o necesite una oportunidad de aprendizaje más desafiante, no solo porque pida más.
Errores comunes con la paga que debe evitar
Copiar la cantidad de otra familia
Los niños comparan. Los padres también. Pero dos pagas pueden parecer idénticas y, sin embargo, cubrir gastos completamente diferentes. Explique que cada familia hace su propio plan.
Mezclar la paga, las tareas domésticas y los regalos
Mantenga la paga regular separada de los trabajos remunerados, el dinero de cumpleaños y las transferencias puntuales. De lo contrario, ni usted ni el niño podrán saber de qué dinero disponen realmente.
Pagar de forma impredecible
Los pagos irregulares hacen que presupuestar sea casi imposible. Si se le olvida, registre lo que debe en lugar de fingir que el pago nunca venció.
Rescatar al niño de cada mala decisión
Reemplazar el dinero inmediatamente elimina la consecuencia que genera el aprendizaje. Deje que el niño espere hasta el siguiente pago acordado, a menos que esté en juego la salud, la seguridad o un artículo esencial.
Controlar cada compra
Establezca límites sobre productos inseguros o inadecuados, pero deje espacio para preferencias que usted mismo no elegiría. La propiedad requiere cierta autonomía.
Hacer que el ahorro sea obligatorio pero el gasto imposible
Si los niños nunca experimentan el gasto, no pueden aprender sobre el valor, las compensaciones o el arrepentimiento del comprador. Un sistema saludable permite tanto el disfrute presente como las metas futuras.
Pagar por cada contribución al hogar
Separa las responsabilidades familiares ordinarias de las tareas remuneradas opcionales. Esto enseña tanto la cooperación como el valor de ganar dinero.
Aumentar el dinero sin aumentar la responsabilidad
Una paga mayor generalmente debería ir acompañada de un período de presupuesto más largo, un gasto adicional que gestionar o una meta más ambiciosa.
Tratar el dinero digital como si fuera invisible
Muestra cómo cada pago cambia el saldo. El dinero digital cobra sentido cuando los niños pueden conectar las acciones con los resultados.
Usar la paga como un castigo sin relación
Si la paga se retira constantemente por un comportamiento no relacionado, no puede cumplir su función como ingreso predecible para el aprendizaje.
¿Qué pasa si no puedes permitirte dar una paga regular?
La paga es una herramienta, no un requisito para ser un buen padre. Las familias nunca deberían crear estrés financiero para igualar un promedio.
Puedes enseñar los mismos principios con cantidades muy pequeñas o mediante decisiones familiares compartidas. Por ejemplo:
- Da una pequeña cantidad con menos frecuencia, pero siguiendo un calendario predecible.
- Deja que el niño ayude a comparar precios durante la compra de alimentos.
- Establece un presupuesto para elegir un capricho familiar.
- Usa monedas de juguete con los niños más pequeños antes de introducir el dinero real.
- Involucra a los niños mayores en la planificación del coste de una salida.
- Habla abiertamente, con un lenguaje apropiado para su edad, sobre por qué la familia toma ciertas decisiones.
El valor educativo proviene de la participación y la conversación, no de la cuantía de la paga.
¿Cuándo deberías aumentar la paga?
Revisa el acuerdo cada seis o doce meses, o cuando las circunstancias cambien. Un aumento puede ser apropiado cuando:
- El niño está listo para gestionar un gasto adicional.
- La cantidad actual ya no le permite tomar decisiones significativas debido al aumento de los precios.
- Estás cambiando la frecuencia de pago de semanal a quincenal o mensual.
- Planifica, registra y revisa su dinero de forma constante.
- El presupuesto familiar permite realizar el cambio.
Pídele al niño que explique por qué quiere un aumento. Es una oportunidad útil para practicar la negociación y la elaboración de presupuestos. Podrían exponer qué cubre su paga actual, qué ha cambiado y qué gestionarían a cambio.
El aumento no tiene por qué ser grande. Los pequeños pasos mantienen la necesidad de establecer prioridades.
La paga en un mundo financiero cambiante
Los niños crecen rodeados de pagos sin contacto, compras en línea, compras dentro de aplicaciones y suscripciones. Por lo tanto, la educación financiera debe ir más allá de reconocer las monedas.
La Estrategia de Inclusión Financiera del Gobierno del Reino Unido incluye el compromiso de hacer que la educación financiera sea obligatoria en las escuelas primarias de Inglaterra como parte de un nuevo requisito legal para enseñar Educación Cívica.
Las escuelas tienen un papel importante, pero las experiencias familiares cotidianas siguen siendo cruciales. Un niño puede aprender la definición de presupuesto en clase; la paga les da una razón para usar uno.
El desafío para los padres es preservar la claridad del dinero físico mientras preparan a los niños para la vida digital. Los niños necesitan ver que cada toque, clic o transferencia representa un valor real, un saldo reducido y la elección de no usar ese dinero en otra cosa.
Cómo ayuda PiggyWorld a aprender con la paga
PiggyWorld está diseñado para conectar la visibilidad y el atractivo emocional de una hucha física con las habilidades que los niños necesitan en un mundo digital.
Las familias pueden usar tareas y recompensas adecuadas para cada edad, seguir el progreso hacia las metas y hacer que el ahorro se sienta tangible. En lugar de que la paga se convierta en una transferencia automática que desaparece en un saldo abstracto, se convierte en parte de una conversación continua entre padres e hijos.
El objetivo no es controlar cada decisión ni decirles a las familias que existe una cantidad correcta. Es darles a los niños un lugar seguro para practicar cómo ganar, ahorrar, gastar y esperar, una pequeña decisión a la vez.
Descubre cómo PiggyWorld ayuda a convertir la paga semanal en una lección práctica de finanzas para toda la familia.
Preguntas frecuentes
¿Cuál es una cantidad razonable de paga en el Reino Unido?
La paga media semanal de los usuarios de Rooster Money en el Reino Unido de entre 6 y 17 años fue de 3,94 £ en 2026. Las medias por edad oscilaron entre 2,69 £ a los seis años y 7,95 £ a los 17. Utiliza estas cifras como referencia, no como norma: la cantidad adecuada depende de lo que el niño deba pagar y de lo que la familia pueda permitirse de forma constante.
¿Cuánto dinero debería recibir un niño de siete años?
Entre 2,50 £ y 3 £ a la semana es un punto de partida razonable. La cantidad debe permitir que el niño elija entre gastar ahora o ahorrar para un objetivo pequeño y alcanzable.
¿Cuánto dinero debería recibir un niño de diez años?
Un rango inicial de aproximadamente 3,50 £ a 5 £ a la semana puede funcionar bien. Acordad qué gastos cubre y permitid que el niño experimente las consecuencias de sus decisiones de gasto.
¿Cuánto dinero debería recibir un adolescente?
Depende mucho de los gastos previstos. Un rango inicial podría ser de 4 £ a 7 £ entre los 12 y 13 años, de 5 £ a 10 £ entre los 14 y 15, y de 7 £ a 15 £ entre los 16 y 17. Los adolescentes responsables del transporte, las comidas o los gastos del móvil pueden necesitar más que aquellos que solo reciben dinero para gastos discrecionales.
¿Es mejor dar la paga semanal o mensualmente?
Los pagos semanales suelen ser más fáciles de entender para los niños más pequeños. Los adolescentes pueden pasar gradualmente a pagos quincenales y luego mensuales una vez que sean capaces de administrar el dinero y planificar con antelación.
¿Deberían los niños hacer tareas domésticas a cambio de dinero?
Un sistema híbrido funciona bien para muchas familias: ofrecer una pequeña paga regular, esperar contribuciones normales al hogar sin remuneración y ofrecer tareas opcionales remuneradas para ganar un extra.
¿Deberían los niños ahorrar un porcentaje fijo de su paga?
No existe un porcentaje universal que todo niño deba ahorrar. Ayuda a tu hijo a dividir el dinero de forma consciente entre gastos, un objetivo de ahorro específico y, si la familia lo desea, compartir o donar.
¿Qué debería pasar si un niño se gasta toda su paga?
A menos que se trate de una necesidad básica, evita reponer el dinero inmediatamente. Deja que el niño espere hasta el siguiente pago programado y, después, hablad con calma sobre lo ocurrido y qué podría hacer de forma diferente la próxima vez.
¿Deberían los hermanos recibir la misma cantidad?
No necesariamente. La edad, las responsabilidades y los gastos que cada niño debe gestionar pueden variar. El sistema debe ser justo y comprensible, pero la equidad no siempre significa recibir la misma cantidad.
Reflexión final
El objetivo de la paga no es hacer ricos a los niños, recompensar cada una de sus acciones ni garantizar que nunca hagan una mala compra. Se trata de ofrecerles oportunidades constantes y de bajo riesgo para que tomen decisiones mientras un adulto de confianza está cerca para ayudarles a reflexionar.
Empieza con una cantidad pequeña. Págala de forma constante. Define qué cubre. Deja que tu hijo tome decisiones reales, incluso si no son perfectas. Luego, aumenta la responsabilidad gradualmente a medida que crezca su comprensión.
La mejor paga no es la más alta, ni siquiera la media nacional. Es la cantidad regular más pequeña que le permite a tu hijo tomar decisiones significativas, cometer errores sin riesgos graves y que resulta sostenible para tu familia.
Fuentes y lecturas adicionales
- Índice de Paga de NatWest Rooster Money 2026
- MoneyHelper: Paga y ahorro
- Servicio de Dinero y Pensiones: Capacidad financiera infantil, de 4 a 6 años
- Servicio de Dinero y Pensiones: Aprender sobre el dinero en un mundo digital
- Oficina de Protección Financiera del Consumidor: Bloques fundamentales para ayudar a los jóvenes a alcanzar la capacidad financiera
- Universidad de Michigan: Los niños forman sus actitudes hacia el dinero a una edad temprana
- Dar paga a los niños para ayudarles a entender conceptos financieros
- Estrategia de Inclusión Financiera del Reino Unido