La hucha que nunca tendrás que romper.
Hay juguetes con los que los niños juegan unos días y luego olvidan. Hay regalos que los entretienen durante una temporada. Y luego están esos objetos sencillos que se convierten en parte de la infancia misma.
La hucha pertenece a este último grupo.
Durante generaciones, padres y abuelos han regalado huchas a los niños en cumpleaños, navidades, bautizos y otras ocasiones importantes. Puede que contenga la primera moneda, un poco de dinero de cumpleaños o el inicio del primer objetivo de ahorro de un niño.
La cantidad que hay dentro suele ser menos importante que lo que representa el regalo.
Una hucha introduce al niño en una idea poderosa: el dinero no siempre tiene que gastarse de inmediato. Se puede guardar, contar y convertir poco a poco en algo significativo.
Esa lección sigue siendo igual de importante hoy en día. Pero la infancia —y el dinero— han cambiado.
Los niños crecen ahora en un mundo de pagos sin contacto, compras digitales, monedas de videojuegos y suscripciones online. Pueden ver cómo los adultos pagan casi todo sin usar una sola moneda. Esto hace que el dinero sea más cómodo, pero también menos visible y, a veces, más difícil de entender para los niños.
La hucha tradicional sigue teniendo un valor emocional y educativo. Sin embargo, ahora puede hacer algo más que simplemente acumular suelto.
La hucha moderna puede ayudar a conectar el ahorro físico con el dinero digital, los objetivos personales, las responsabilidades domésticas y las conversaciones cotidianas entre los niños y sus familias.
Esta es la historia de por qué la hucha ha sobrevivido durante generaciones y por qué está lista para evolucionar.
¿Por qué regalamos huchas a los niños?
La hucha es una de las primeras herramientas financieras con las que se encuentran muchos niños.
Mucho antes de que un niño entienda lo que son las cuentas bancarias, los tipos de interés o los presupuestos familiares, puede comprender un proceso mucho más sencillo:
- Tengo algo de dinero.
- Puedo gastarlo ahora o guardarlo.
- Si sigo añadiendo dinero, la cantidad crece.
- Con el tiempo, puede que tenga suficiente para algo que realmente quiero.
Esa secuencia introduce varios conceptos importantes sin que parezcan una lección formal.
El niño empieza a experimentar la elección, la paciencia, el progreso y la recompensa. También descubre que alcanzar un objetivo mayor puede requerir renunciar a compras más pequeñas e inmediatas.
Un juguete convencional suele ofrecer al niño una experiencia inmediata. Una hucha es diferente: le da un motivo para ilusionarse con el futuro.
Esto es lo que la convierte en un regalo educativo tan significativo. No se limita a decirles a los niños que ahorrar es importante, sino que les da un punto de partida.
Una tradición infantil con mucha historia
Las huchas han existido de diversas formas durante siglos. Existen ejemplos arqueológicos que se remontan al mundo antiguo, y se han encontrado recipientes para monedas con forma de cerdo incluso en la Java medieval.
El origen preciso de la expresión inglesa “piggy bank” es menos certero de lo que sugieren muchas historias populares. Una teoría conocida la relaciona con un tipo de arcilla supuestamente llamada pygg, aunque los museos financieros señalan que su verdadera etimología sigue siendo objeto de debate.
Lo que está claro es que las primeras huchas solían diseñarse sin una forma sencilla de extraer las monedas. Para acceder a los ahorros, a veces el propietario tenía que romper el recipiente.
Ese inconveniente tenía un propósito: meter dinero era fácil, pero sacarlo requería una decisión deliberada.
El diseño creaba una barrera física entre el impulso de gastar y la decisión de ahorrar.
Con el tiempo, el cerdito de cerámica se convirtió en uno de los símbolos más reconocibles del ahorro. Las versiones modernas suelen incluir un tapón o una tapa extraíble, pero la imagen de romper una hucha llena sigue formando parte de la cultura popular.
Representa el momento en que la paciencia se convierte finalmente en recompensa.
¿Por qué una hucha es un buen regalo para un niño?
Los mejores regalos para niños suelen tener más de un tipo de valor. Deben ser divertidos al abrirlos, pero lo ideal es que sigan siendo útiles una vez que pase la emoción del momento.
Una hucha puede lograr ambas cosas.
Es un detalle personal
Una hucha puede marcar una primera vez importante:
- Sus primeros ahorros
- Su primera experiencia con la paga
- Su primer objetivo financiero
- Su primera oportunidad para decidir qué hacer con su propio dinero
Padres, abuelos y familiares pueden hacer que el regalo sea más significativo si introducen la primera moneda o billete y explican lo que representa.
Puede crecer con el niño
Un niño de cinco años podría ahorrar para un juguete pequeño. Uno de ocho años podría esforzarse por conseguir una bicicleta, un juego o un día especial. Un niño mayor puede empezar a ahorrar para algo que requiera varios meses de planificación.
El objeto sigue siendo el mismo, pero las lecciones se vuelven más sofisticadas.
Fomenta la participación
Ahorrar no es algo que un adulto haga en silencio en nombre del niño. El niño puede participar, tomar decisiones y ver el resultado de esas decisiones.
Puede iniciar conversaciones familiares
Una hucha crea oportunidades naturales para debatir preguntas como:
- ¿Para qué te gustaría ahorrar?
- ¿Cuánto cuesta?
- ¿Cuánto has ahorrado ya?
- ¿Prefieres comprar algo pequeño ahora o seguir ahorrando para tu objetivo más grande?
- ¿Hay algo que te gustaría compartir o regalar a otra persona?
Estas conversaciones breves y cotidianas pueden ser más memorables que una explicación formal sobre el dinero.
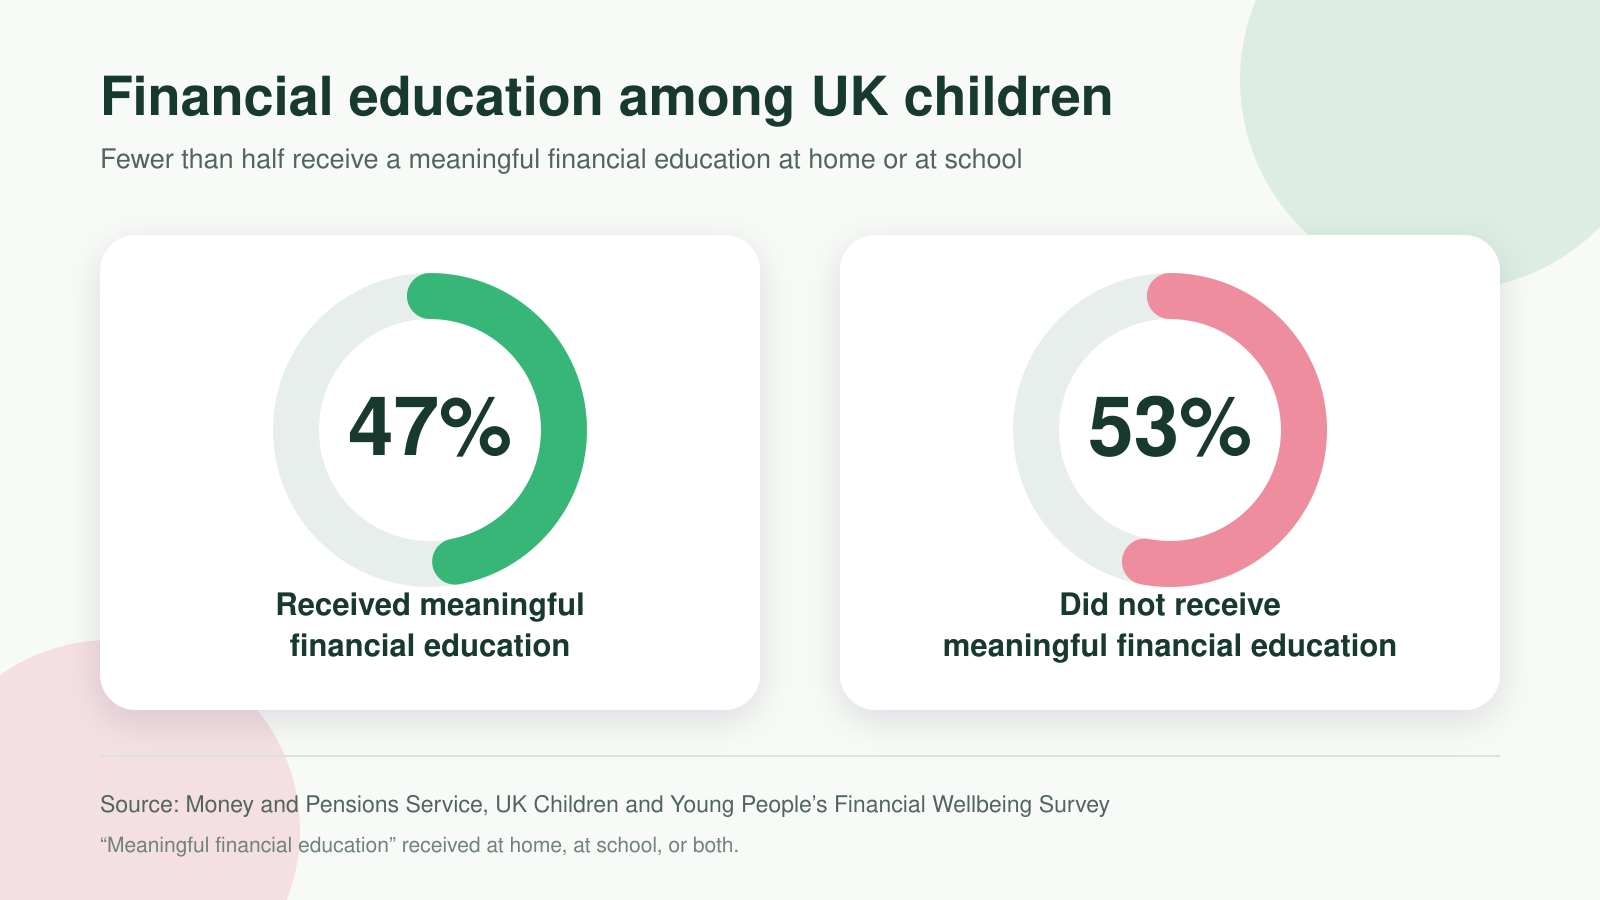
Una investigación del Servicio de Dinero y Pensiones del Reino Unido reveló que solo el 47% de los niños y jóvenes recibió una educación financiera significativa en casa o en la escuela. Solo el 10% recibió una educación financiera significativa en ambos lugares. Los niños que sí la recibieron tenían más probabilidades de ahorrar activamente, sentirse seguros al administrar su dinero y utilizar una cuenta bancaria.
Una hucha no puede ofrecer una educación financiera completa por sí sola. Pero puede brindar a las familias un punto de partida sencillo y familiar.
Los niños adquieren hábitos financieros antes de lo que muchos adultos creen
A veces, los padres asumen que la educación financiera puede esperar hasta que el niño sea adolescente. Sin embargo, para entonces, es posible que los niños ya hayan desarrollado actitudes importantes sobre el ahorro, el gasto y la gratificación aplazada.
Un informe sobre la formación de hábitos realizado por investigadores de la Universidad de Cambridge reveló que, aproximadamente a los siete años, muchos niños ya pueden reconocer el valor del dinero, contarlo y entender que puede intercambiarse por bienes. También están desarrollando comportamientos que pueden influir en cómo gestionarán el dinero más adelante.
Esto no significa que el futuro financiero de un niño esté decidido permanentemente a los siete años. Significa que los primeros años ofrecen una valiosa oportunidad para establecer experiencias positivas.
Los niños aprenden especialmente bien a través de:
- La repetición
- La observación
- Elecciones sencillas
- La participación en la vida real
- El estímulo de los adultos
- Las consecuencias visibles
Ahorrar una pequeña cantidad de forma regular incorpora los seis elementos.
La lección no consiste necesariamente en acumular un gran saldo. Se trata de crear un patrón repetible:
Elige un objetivo. Ahorra un poco. Observa el progreso. Espera. Alcanza el objetivo.
Ese patrón puede aplicarse más adelante a decisiones financieras más grandes y complejas.
¿Qué enseña una hucha tradicional?
Las huchas tradicionales son sencillas, y esa simplicidad es parte de su atractivo.
El ahorro comienza con pequeñas cantidades
Una sola moneda puede parecer insignificante, pero muchas pequeñas aportaciones crean un resultado visible. Los niños pueden descubrir que el progreso no tiene por qué ocurrir de golpe.
El dinero es limitado
Una vez que se gasta una moneda, ya no puede estar en la hucha. Esto introduce el concepto de las compensaciones de una forma que los niños pueden entender.
Esperar puede conducir a una mejor recompensa
Un niño puede comprar un pequeño capricho hoy o seguir ahorrando para algo más importante. Aprender a esperar es relevante mucho más allá del dinero.
Las metas dan sentido al ahorro
«Ahorra tu dinero» es una instrucción abstracta. «Vamos a ahorrar 20 £ para el libro que quieres» le da al niño un propósito claro y una meta final.
La repetición convierte una idea en un hábito
Usar una hucha con regularidad ayuda a que el ahorro sea una acción y no solo un consejo.
Estas son lecciones valiosas, pero el diseño tradicional también tiene sus limitaciones.
Donde la hucha tradicional se queda corta
Una hucha clásica guarda el dinero de forma eficaz, pero no siempre puede explicar lo que está ocurriendo.
A menos que la hucha sea transparente, es posible que el niño no sepa cuánto ha ahorrado sin vaciarla y contar cada moneda. No pueden ver fácilmente lo cerca que están de un objetivo ni cuánto tiempo podría llevar alcanzarlo.
Más importante aún, una hucha tradicional suele estar apartada del resto de la vida familiar.
No conecta el ahorro con el esfuerzo, las responsabilidades o la toma de decisiones. No puede ayudar a un niño a recordar un objetivo. No puede mostrar el progreso a lo largo del tiempo. No puede explicar el dinero digital ni ayudar a los padres a crear una experiencia de aprendizaje estructurada.
Algunos niños disfrutan añadiendo monedas al principio, pero pierden el interés gradualmente porque parece que nada cambia.
También existe un problema más amplio. El dinero en efectivo representa ahora solo una parte del mundo financiero de un niño.
Un niño puede recibir dinero de cumpleaños mediante una transferencia bancaria. Los padres pueden pagar la paga de forma digital. Los juegos utilizan monedas virtuales, mientras que las tiendas online permiten realizar compras con un toque. Si los niños solo asocian el dinero con las monedas, pueden tener dificultades para entender las transacciones que no pueden ver físicamente.
El reto, por tanto, no es abandonar la hucha tradicional. Es preservar lo que funciona y ampliar lo que puede enseñar.
¿Cómo ha evolucionado la hucha?
Las huchas modernas han adoptado formas muy diversas.
Algunas cuentan las monedas automáticamente. Otras separan el dinero en categorías como “ahorrar”, “gastar” y “compartir”. Los recipientes transparentes hacen que el progreso sea visible, mientras que las huchas electrónicas imitan a un cajero automático o utilizan un código para proteger su contenido.
Las aplicaciones bancarias para niños han llevado esta idea más allá al introducir saldos digitales, tarjetas prepago, botes de ahorro y controles parentales.
Cada innovación resuelve una parte del problema, pero también puede crear una nueva brecha.
Una hucha puramente física puede no reflejar el mundo digital. Una aplicación puramente digital puede resultar abstracta para un niño pequeño y perder la conexión emocional de tener algo tangible que le pertenece.
Para niños de entre cinco y doce años aproximadamente, la evolución más natural puede ser combinar ambos mundos:
- Una hucha física reconocible
- Un objetivo de ahorro claro
- Progreso visual
- Tecnología adecuada para su edad
- Tareas y responsabilidades
- Recompensas que permanecen bajo control parental
- Conversaciones familiares sobre ganar, ahorrar y gastar dinero
El propósito de la tecnología no debería ser complicar una tradición infantil sencilla. Debería hacer que el aprendizaje detrás de ella sea más fácil de visualizar.
De guardar monedas a crear hábitos
Una hucha moderna puede representar mucho más que el dinero guardado en su interior.
Puede ayudar a los niños a entender la relación entre el esfuerzo y la recompensa. Por ejemplo, una familia puede acordar responsabilidades adecuadas para la edad y decidir si algunas de ellas conllevan una paga u otra forma de reconocimiento.
Esta distinción es importante. No todas las tareas del hogar tienen que ser remuneradas. Los niños pueden seguir teniendo responsabilidades básicas simplemente porque forman parte de la familia. Los padres pueden elegir entonces tareas adicionales que brinden la oportunidad de ganar dinero.
La lección importante no es que los niños deban esperar un pago por todo lo que hacen. Es que el dinero está relacionado con las decisiones, el esfuerzo y las prioridades.
Un sistema bien diseñado puede ayudar a un niño a completar un ciclo de aprendizaje:
- Elegir algo por lo que valga la pena ahorrar.
- Entiende cuánto cuesta.
- Cumple con las responsabilidades acordadas.
- Recibe una recompensa o añade dinero existente.
- Sigue el progreso.
- Decide si seguir ahorrando o gastar.
- Reflexiona sobre la elección después.
Ese ciclo enseña mucho más que simplemente echar una moneda de vez en cuando en una hucha.
Por qué el progreso visible es importante
A los niños a menudo les cuesta imaginar metas lejanas. Decirles «estás ahorrando para más adelante» puede no tener mucho sentido cuando ese «más adelante» puede estar a semanas o meses de distancia.
El progreso visible convierte una promesa abstracta en algo concreto.
Una barra de progreso, un hito, un calendario o un personaje que cambia con el tiempo pueden demostrar que cada pequeña acción contribuye a un resultado mayor. Esto le da al niño una respuesta antes de que llegue la recompensa final.
El mismo principio se utiliza en los cuadros de lectura, los sistemas de recompensa en el aula y el entrenamiento deportivo. El progreso en sí mismo se vuelve motivador.
Sin embargo, la experiencia no debería presionar a los niños. El objetivo no es convertir la vida familiar en una competición ni hacer que los niños se sientan ansiosos por el dinero. Las metas deben ser realistas, flexibles y adecuadas a la edad del niño.
La tecnología más útil es la que fomenta el apoyo y la conversación. Nunca debería sustituirlos.
El dinero físico sigue siendo importante en un mundo digital
El dinero digital ya forma parte de la vida cotidiana, pero el dinero físico sigue siendo especialmente útil para los niños más pequeños.
Las monedas permiten a los niños tocar, contar, agrupar y comparar. Hacen que la cantidad sea visible. Sacar una moneda para comprar algo también crea una consecuencia física clara.
Las herramientas digitales ofrecen beneficios diferentes. Pueden mostrar un saldo exacto, registrar el progreso y ayudar a las familias a gestionar dinero que nunca llega a existir en efectivo.
Los niños necesitan oportunidades para entender ambos.
Una hucha moderna puede actuar como puente entre el mundo tangible que los niños comprenden de forma natural y el entorno financiero digital que, con el tiempo, necesitarán aprender a manejar.
El objetivo no es que un niño de seis años se comporte como un cliente bancario adulto. Se trata de introducir conceptos digitales de forma gradual, manteniendo la experiencia lúdica, visible y orientada a la familia.
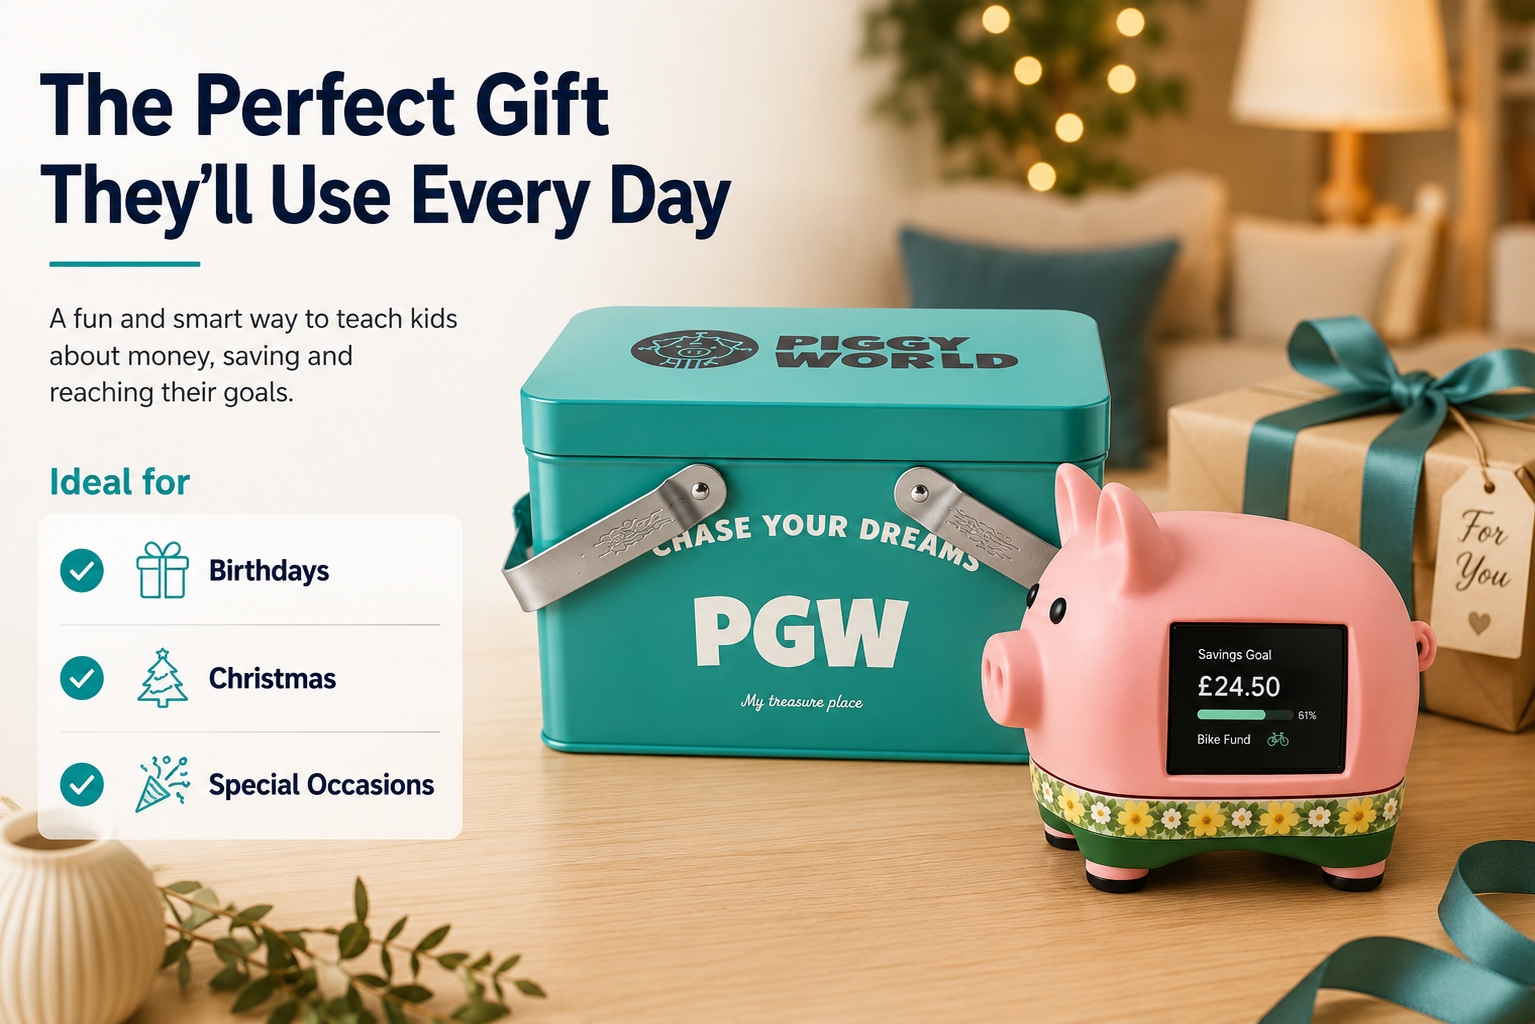
Presentamos PiggyWorld: una idea familiar reinventada
PiggyWorld comienza con un objeto que casi todas las familias conocen: la hucha.
Pero en lugar de tratarla solo como un recipiente para monedas, PiggyWorld convierte el ahorro en una experiencia interactiva diseñada para los niños y sus familias.
Combina una hucha física con una experiencia digital conectada donde los niños pueden trabajar para alcanzar metas, desarrollar rutinas, completar tareas acordadas y seguir su progreso.
Al niño no se le dice simplemente que ahorre. Se le da un motivo para volver, participar y entender lo que sus acciones están logrando.
Para los padres, el objetivo no es delegar la educación financiera a una pantalla. Es proporcionar una estructura para las pequeñas conversaciones y experiencias a través de las cuales los niños aprenden mejor.
PiggyWorld conserva el atractivo emocional de un recuerdo de la infancia mientras responde al mundo en el que viven los niños hoy en día.
Sigue siendo una hucha.
Simplemente tiene más que enseñar.
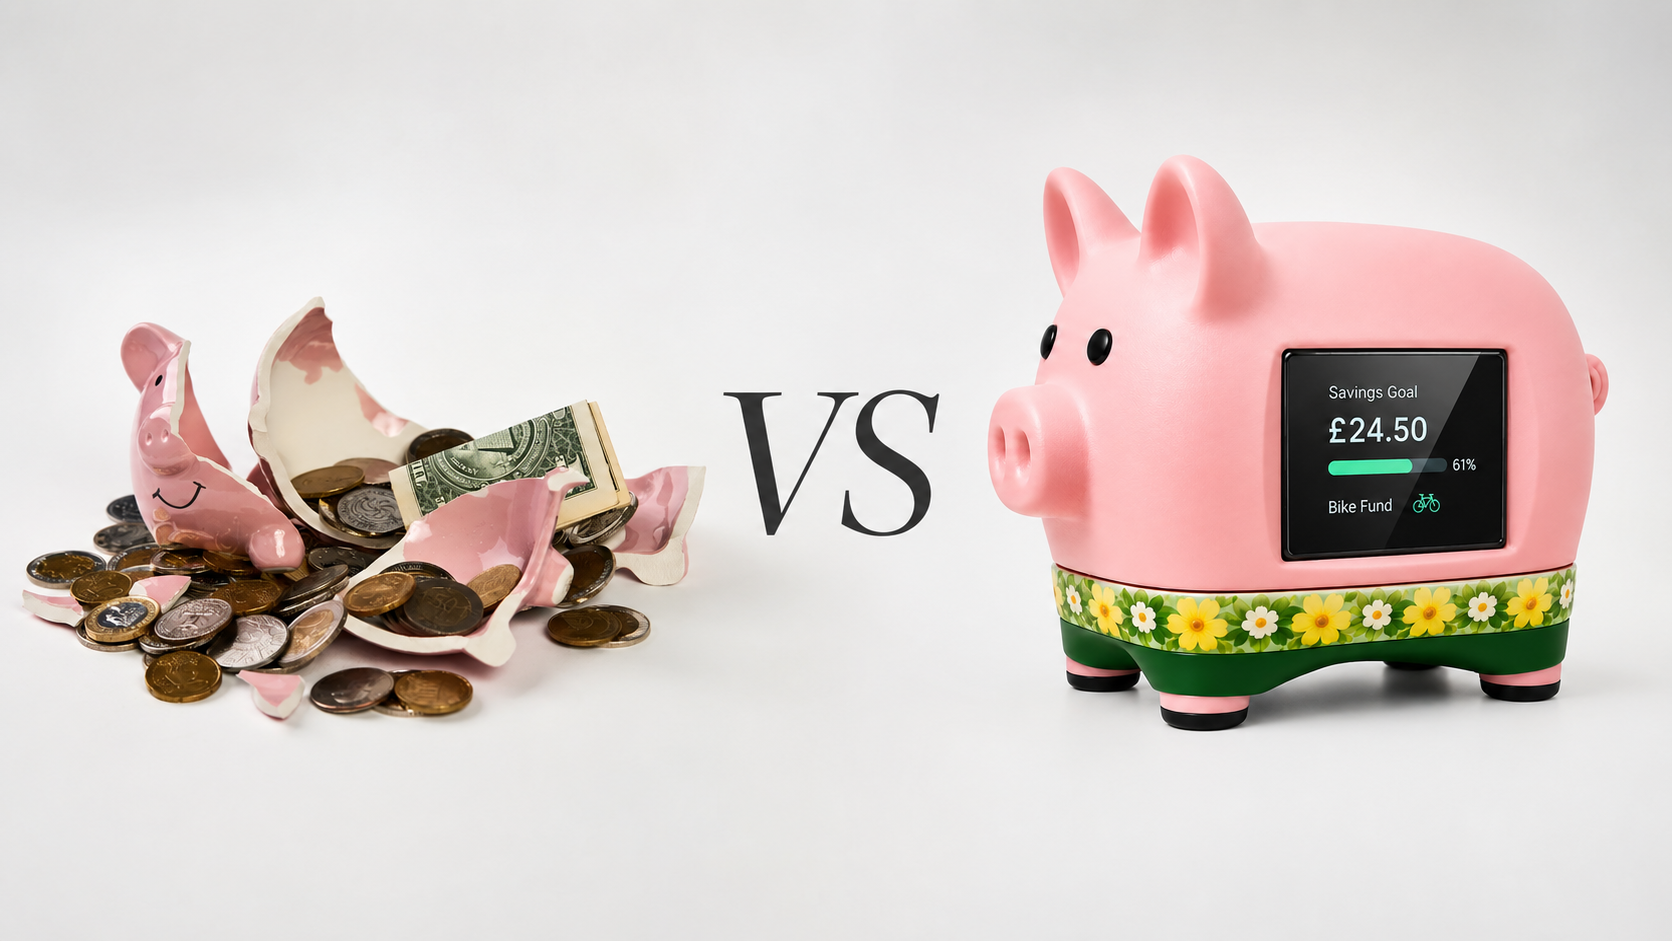
La hucha que nunca tendrás que romper
La línea tiene una inspiración literal: la imagen tradicional de ahorrar monedas hasta que el cerdito de cerámica finalmente se rompe.
Pero también conlleva un significado más importante.
Un buen hábito de ahorro no debería terminar cuando se alcanza una meta. El niño debería poder celebrar el logro, elegir un nuevo objetivo y seguir aprendiendo.
La hucha no necesita representar un momento final de destrucción. Puede convertirse en una experiencia que crece con el niño.
Esa es la verdadera evolución:
- De un evento de ahorro puntual a un hábito continuo
- De monedas ocultas a un progreso visible
- De almacenamiento pasivo a aprendizaje activo
- De un objeto solitario a una experiencia familiar compartida
- Del mundo físico a un puente cuidadoso entre el dinero físico y el digital
PiggyWorld es la alcancía que nunca tendrás que romper, porque alcanzar una meta es solo el comienzo de la siguiente.
Cómo usar una alcancía para enseñar hábitos financieros saludables
Independientemente del tipo de alcancía que elija la familia, la forma en que se utiliza importa más que la cantidad ahorrada.
Deja que el niño elija una meta
Los niños se sienten más motivados cuando la meta es suya. Los padres pueden guiar la elección sin controlar cada decisión.
Haz que el objetivo sea alcanzable
La primera meta debe estar lo suficientemente cerca para que el niño experimente el éxito. Un objetivo muy costoso puede hacer que el progreso parezca imposible.
Ahorra con regularidad
Las contribuciones pequeñas y constantes son más educativas que un solo depósito grande. El ahorro regular ayuda a los niños a entender cómo los hábitos producen resultados.
Habla sobre las decisiones sin juzgar
A veces, los niños gastarán dinero en algo que los adultos consideran innecesario. Un error pequeño y seguro puede convertirse en una lección valiosa.
En lugar de decir inmediatamente "te lo dije", los padres pueden preguntar:
- ¿Estás feliz con lo que compraste?
- ¿Valió la pena lo que pagaste?
- ¿Tomarías la misma decisión otra vez?
- ¿Qué harías diferente la próxima vez?
Celebra el progreso, no solo la meta final
Esperar hasta alcanzar el objetivo completo puede hacer que el camino parezca largo. Reconocer los hitos ayuda a mantener la motivación.
Comienza una nueva meta
Una vez que el niño utilice sus ahorros, ayúdelo a reflexionar sobre la experiencia y a decidir cuál será su próximo objetivo.
¿A qué edad debería un niño recibir su primera alcancía?
No existe una edad única y correcta.
Muchos niños pueden empezar a explorar las monedas y la idea del ahorro entre los tres y los cinco años, siempre que manipulen los objetos pequeños de forma segura y bajo la supervisión de un adulto.
Entre los cinco y los siete años, los niños pueden empezar a contar dinero, tomar decisiones sencillas y ahorrar para metas a corto plazo.
Entre los ocho y los diez años, pueden estar listos para comparar precios, dividir el dinero según diferentes propósitos y planificar metas más costosas.
A los once o doce años, las conversaciones pueden ampliarse gradualmente hacia los pagos digitales, las cuentas bancarias, los intereses, la publicidad, las compras en línea y la diferencia entre deseos y necesidades.
El aprendizaje debe evolucionar con el niño. Una alcancía que sigue siendo atractiva y adaptable tiene más valor a largo plazo que una diseñada solo como decoración infantil.
Preguntas frecuentes
¿Realmente ayudan las alcancías a que los niños ahorren dinero?
Una alcancía puede hacer que el ahorro sea visible y ofrecer a los niños un lugar específico donde guardar su dinero. Su valor educativo aumenta cuando los adultos lo combinan con aportaciones regulares, metas alcanzables y conversaciones sobre la toma de decisiones.
¿Es una alcancía un regalo educativo?
Sí. Aunque es sencilla, una alcancía puede introducir conceptos como el ahorro, el conteo, la paciencia, el establecimiento de metas y la gratificación aplazada. Las versiones modernas también pueden ayudar a los niños a comprender las tareas, las recompensas y el dinero digital.
¿Son adecuadas las alcancías para niños de cinco años?
Pueden serlo, con la supervisión adecuada de un adulto. A esta edad, las metas deben ser sencillas, visuales y alcanzables. Los adultos también deben considerar la seguridad respecto a las monedas sueltas y los componentes pequeños.
¿Deberían los niños recibir una paga por las tareas del hogar?
No hay una regla universal. Algunas familias dan una paga regular independientemente de las responsabilidades domésticas. Otras ofrecen recompensas por tareas adicionales seleccionadas. Lo más importante es que las expectativas sean claras y adecuadas para el niño.
¿Son mejores las herramientas de ahorro digital que las alcancías tradicionales?
Enseñan cosas distintas. El dinero físico puede ayudar a los niños más pequeños a comprender la cantidad, mientras que las herramientas digitales facilitan el seguimiento de los saldos y el progreso. Una combinación de experiencias físicas y digitales puede ofrecer la introducción más completa.
¿Siguen necesitando los niños alcancías cuando la mayoría de los pagos son digitales?
La desaparición del dinero en efectivo hace que la educación financiera sea más importante, no menos. Una hucha ofrece un punto de partida reconocible, mientras que las herramientas modernas pueden ayudar a los niños a conectar el ahorro físico con las transacciones digitales que ven a su alrededor.
Un regalo tradicional para una nueva generación
La hucha ha perdurado porque su lección fundamental es atemporal.
Las pequeñas cantidades importan. Esperar puede valer la pena. Las metas requieren tomar decisiones. El progreso ocurre gradualmente.
Esas ideas eran relevantes cuando los niños solo ahorraban monedas, y siguen siéndolo en un mundo de tarjetas sin contacto, aplicaciones y compras virtuales.
La hucha no tiene por qué desaparecer. Necesita evolucionar junto con los niños que la utilizan.
Una versión tradicional aún puede iniciar una conversación valiosa. Una hucha moderna puede llevar esa conversación más allá al hacer visible el progreso, conectar el ahorro con las responsabilidades cotidianas y ayudar a las familias a convertir lecciones ocasionales en hábitos repetibles.
Los mejores regalos hacen más que generar emoción al abrirlos. Siguen aportando algo valioso mucho tiempo después.
A veces, ese regalo no es simplemente el dinero que se deposita en la hucha.
Es el hábito que el niño empieza a construir.
PiggyWorld. La hucha que nunca tendrás que romper.