For generations, a piggy bank gave children one of their first lessons about money. Put a coin in, watch the money accumulate and eventually decide whether to keep saving or spend it. The lesson was simple because the money was physical: children could see it, touch it and understand that there was a limited amount available.
But childhood is changing. Children increasingly see adults pay with cards, phones and watches. Pocket money can arrive digitally. A bank balance is a number on a screen rather than a collection of coins. Money has not disappeared, but much of the physical evidence of it has.
That is the problem a smart piggy bank is designed to address.
A smart piggy bank is a physical saving or money-learning device that uses digital technology to help a child see, track or interact with money and saving. More advanced smart piggy banks can connect to an app, display a digital balance, support savings goals or rewards, and give parents a way to guide the experience.
In other words, it keeps something valuable about the traditional piggy bank — a visible object in the child’s world — while adding tools that reflect how money works today.
This guide explains what smart piggy banks are, how they work, how they differ from digital money boxes and children’s banking apps, what they can realistically teach, and what parents should look for before choosing one.
Why piggy banks still matter in a digital world
The traditional piggy bank has survived for a reason: it turns an abstract idea into something concrete.
For a young child, “saving” is difficult to understand in the abstract. A physical money box creates a simple sequence:
- I have some money.
- I choose not to spend it now.
- I put it somewhere safe.
- The amount grows over time.
- Eventually, I can use it for something I value.
Those are surprisingly important ideas.
MoneyHelper, the consumer guidance service provided by the Money and Pensions Service (MaPS), describes piggy banks as useful for very young children because they help introduce the ideas of keeping money safe, recognising its value, saving for something they want and making choices. Its guidance also makes an important point: the amount of pocket money matters less than the practice of managing it.
The difficulty is that the environment in which children learn those lessons is becoming less physical.
The Bank of England has specifically identified declining cash use as a challenge for children’s financial education because cash has traditionally played a role in some of their earliest experiences with money, including piggy banks and pocket money.
MoneyHelper’s guidance on digital money highlights the same problem from a parent’s perspective: when children see an adult tap a card or phone, it can be difficult for them to understand that real money has still been spent.
This creates a modern educational gap.
Traditional piggy banks make money tangible, but do not naturally represent digital balances. Banking apps represent digital money accurately, but can make the learning experience live almost entirely on a screen.
A well-designed smart piggy bank sits between those two worlds.
What exactly makes a piggy bank “smart”?
There is no official or regulated technical definition of a smart piggy bank. The term is currently used for products with very different capabilities, which is why parents can encounter confusing search results.
Some products described as “smart” are simply electronic money boxes with a PIN keypad. Others count coins automatically. Some are apps with no physical piggy bank at all. At the more advanced end are physical devices that interact with an app or a digital balance.
A useful way to distinguish them is by what the technology actually does.
Traditional piggy bank
A physical object used to store cash and encourage saving. It has no digital features or connected app.
Electronic or digital money box
A physical money box that adds features such as a counter, display, sounds or PIN. It makes storing or counting cash more interactive, but is usually not connected to an app or account.
Digital piggy bank app
A software-based solution with no physical piggy bank. It allows children and parents to track virtual pocket money, savings and goals digitally.
Smart piggy bank
A physical money-learning object enhanced by digital technology. It can connect physical interaction with digital money, saving goals, rewards and progress, often through an app or connected account.
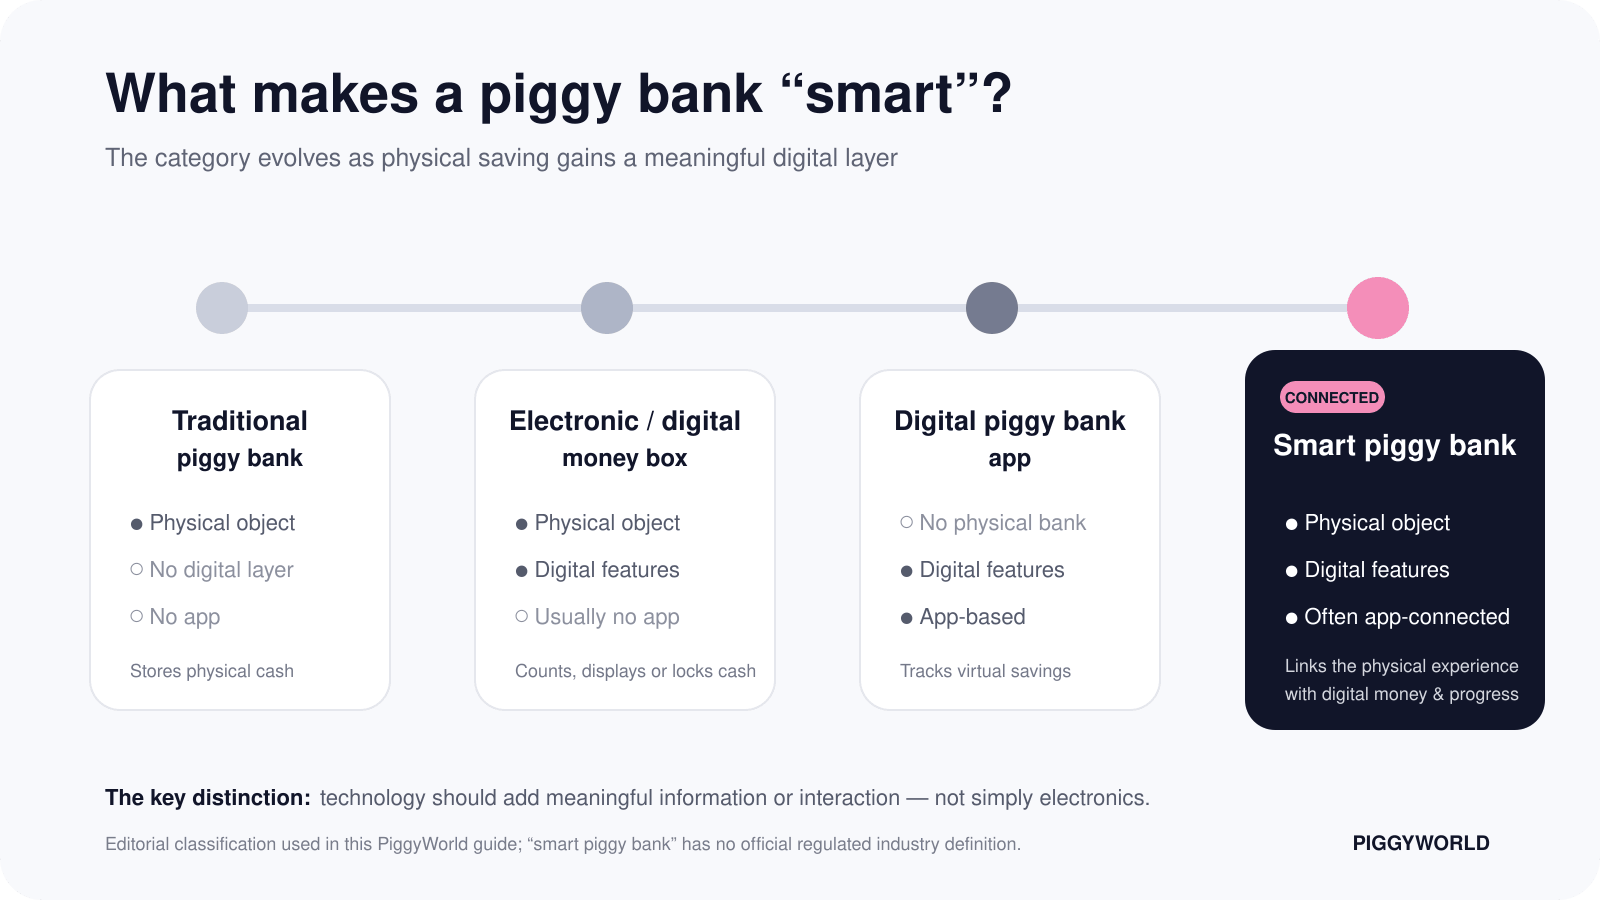
The important difference is not whether a product contains electronics. It is whether the technology adds meaningful information or interaction to the child’s experience of money.
A password-protected cash box can be fun, but a keypad alone does not necessarily teach a child what a balance means, why it changed or what they are working towards. Similarly, a coin-counting jar can help make a cash total visible but does not automatically connect that total to wider financial habits.
For parents choosing a smart piggy bank, the better question is therefore not “How many features does it have?” but “What money behaviour does each feature help my child practise?”
How does a smart piggy bank work?
There is no single design, but most smart piggy banks combine two or more layers.
1. A physical anchor
The first layer is the object itself. It sits in the child’s room or home and gives money a physical presence.
That matters particularly when the balance it represents is digital. A child may not physically hold every pound, but there is still something in their environment associated with their progress.
2. A digital balance or display
Some smart piggy banks display an amount saved, earned or available. Others reveal this information through an interaction with a connected phone or app.
The aim is to make an otherwise invisible balance easier for the child to understand.
3. An app or parent layer
Connected products may give parents an app through which they can manage pocket money, set goals, create tasks or supervise rewards. The child’s experience can remain centred on the physical piggy bank while more complex controls stay with the parent.
4. Goals, tasks or rewards
More education-focused systems go beyond displaying a number. They may allow a child to work towards a savings target, earn money by completing agreed tasks, or see how repeated actions affect progress.
This is where a smart piggy bank can become more than a modern container for money. It can become a tool for practising decisions and habits.
5. A connection to real money
Not all smart piggy banks connect to real money. Some track an amount that the parent records manually; others can interact with a banking or payment layer.
Parents should understand this distinction before buying. A displayed “£20” may represent physical cash in the device, a parent-maintained virtual ledger or actual money held elsewhere. Those are not the same thing.
Smart piggy bank vs digital piggy bank: what is the difference?
The terms are often used interchangeably online, but they are useful for describing different experiences.
A digital piggy bank can refer to a digital money box or to an app that tracks savings without any physical bank. Its defining characteristic is that some part of the saving experience is digitised.
A smart piggy bank, in the sense used in this guide, retains a physical object and uses connected or interactive technology to add a digital layer to it.
That physical-digital combination is important because it can preserve some of the tangibility of a traditional piggy bank while helping children understand balances that may no longer exist as coins in a jar.
The terminology is still evolving, so parents should always judge the actual features rather than the product label.
Smart piggy bank vs children’s money app
A children’s pocket-money or finance app can be an excellent tool. It can show balances, record transactions, divide money into saving and spending categories and, depending on the service, connect to a card or account.
The key difference is the interface through which the child encounters money.
With an app-only product, the experience primarily takes place on a phone or tablet. With a smart piggy bank, the child also has a dedicated physical object associated with saving or progress.
Neither approach is automatically better. They solve slightly different problems.
An app can be particularly suitable for an older child who is already using a phone and beginning to manage spending independently. A smart piggy bank may be useful when parents want to introduce digital money concepts while retaining a tangible, child-friendly object in the home.
For some families, the two approaches can complement each other rather than compete.
Smart piggy bank vs children’s debit card
A children’s debit or prepaid card is mainly a spending and money-management tool. It gives a child experience with transactions in the outside world and can help them learn to monitor a balance.
A smart piggy bank is primarily a learning and saving interface. Depending on the product, it can focus on earning, waiting, saving, goal-setting or understanding how a balance changes.
The distinction matters because spending money and learning about money are related, but they are not identical.
A child may learn how to tap a card very quickly. The deeper lessons are why money is limited, how it is earned, what happens after it is spent, why saving requires waiting, and how small choices add up over time.
A good financial education gives children opportunities to practise both.
What can a smart piggy bank teach a child?
A smart piggy bank does not teach financial literacy by itself. No device can replace conversations, examples and guidance from parents or carers.
But a well-designed one can create repeated opportunities for those lessons to happen.
The value of money
When money appears only as a payment card or a number on a parent’s phone, it can seem unlimited. Connecting a visible balance to real choices helps show that money is finite.
The relationship between effort and reward
Some families choose to link certain household tasks or goals to pocket money or rewards. This is a personal parenting decision — not every household pays for chores — but when parents do use rewards, a smart system can make the connection between an agreed action and its outcome clearer.
Saving and delayed gratification
A savings goal turns “don’t spend it” into something more meaningful: “I’m choosing this future goal instead.” Seeing progress towards a target can make waiting easier to understand.
Making choices
La capacidad financiera no es simplemente saber qué es el dinero. Implica decidir qué hacer con una cantidad limitada.
El estudio del Money and Pensions Service en el Reino Unido reveló que los niños que participaban en la toma de decisiones sobre sus gastos o que los gestionaban por sí mismos obtenían mejores resultados en diversas medidas de capacidad financiera. Su guía enfatiza la importancia de brindar oportunidades para manejar y administrar el dinero, en lugar de limitar la educación a la teoría.
Entender el dinero digital
Quizás la función más distintiva de una hucha inteligente sea hacer que el dinero digital resulte menos abstracto. Cuando el saldo cambia tras ganar, ahorrar o gastar, el niño empieza a asociar esa cifra con un evento del mundo real.
Crear rutinas
Los hábitos financieros rara vez se forman con una sola lección. Un día fijo para la paga, una decisión semanal de ahorro o el progreso hacia una meta generan repetición. La tecnología puede respaldar esa rutina, pero es en la rutina misma donde ocurre gran parte del aprendizaje.
¿De verdad necesitan los niños una educación financiera tan pronto?
La educación financiera no consiste en abrumar a los niños pequeños con hipotecas, deudas o la ansiedad financiera de los adultos. En la etapa de primaria puede ser mucho más sencillo: reconocer que el dinero es limitado, tomar decisiones, entender el ahorro, distinguir entre necesidades y deseos, y aprender que los pagos digitales siguen implicando dinero real.
La evidencia en el Reino Unido respalda firmemente la idea de ofrecer a los niños oportunidades significativas de aprendizaje.
En la Encuesta de Bienestar Financiero de Niños y Jóvenes del Reino Unido de 2022, basada en una muestra representativa a nivel nacional de 4740 niños y jóvenes de entre 7 y 17 años, solo el 47% fue evaluado como receptor de una educación financiera significativa. La encuesta también reveló que el 88% afirmó que pediría consejo financiero a sus padres, mientras que poco más de la mitad de los padres y cuidadores dijeron sentirse seguros al hablar de dinero con sus hijos.
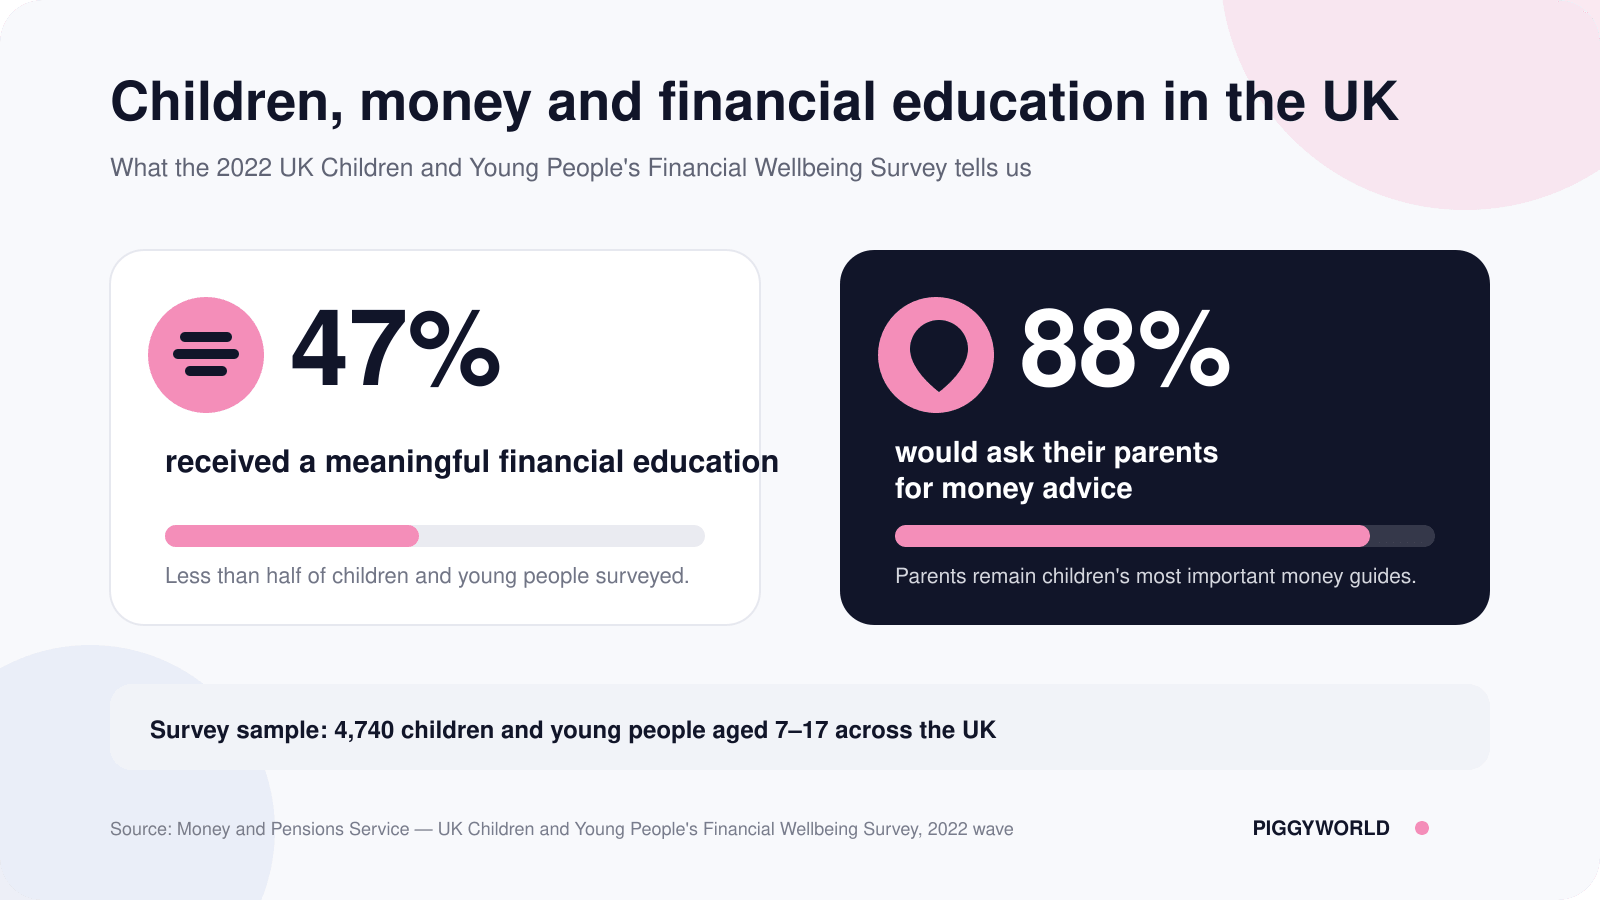
Los niños que habían recibido una educación financiera significativa tenían más probabilidades de reportar resultados positivos, como una mayor confianza en temas de dinero, un ahorro más constante y mejores habilidades de gestión financiera. La encuesta muestra asociaciones, sin llegar a probar que una actividad o producto específico sea la causa directa de esos resultados, pero subraya la importancia del entorno de aprendizaje que rodea al niño.
La ambición nacional refleja esto. La Estrategia del Reino Unido para el Bienestar Financiero estableció el objetivo de que dos millones más de niños y jóvenes reciban una educación financiera significativa para 2030.
Y en Inglaterra, la Estrategia de Inclusión Financiera del Gobierno se compromete a hacer que la educación financiera sea obligatoria en las escuelas primarias como parte de un nuevo requisito legal para la asignatura de Ciudadanía. En el momento de redactar este documento, esto representa un compromiso gubernamental y una reforma curricular, no algo que los padres deban asumir que ya está plenamente vigente en todas las aulas de primaria.
La escuela es importante. Pero el hogar también lo es.
La investigación de MaPS reveló que el 88% de los niños y jóvenes acudirían a sus padres para pedir consejos sobre dinero. Las experiencias familiares cotidianas —ahorrar para algo, comparar precios, decidir si gastar ahora o después— pueden dar a las ideas financieras un significado que una simple ficha de trabajo no puede transmitir.
¿A qué edad es adecuada una hucha inteligente?
No existe una edad universal porque las huchas inteligentes varían mucho y los niños se desarrollan a ritmos diferentes.
Como guía general, el aprendizaje puede evolucionar con el niño:
Alrededor de los 4–6 años: hacer visible el dinero
Mantenga los conceptos sencillos. Introduzca monedas y billetes, explique que pagar digitalmente sigue implicando dinero real y utilice objetivos pequeños que el niño pueda entender.
En esta etapa, el padre o la madre debe dirigir la experiencia.
Alrededor de los 7–10 años: introducir opciones y objetivos
Los niños pueden empezar a hacerse cargo de una pequeña cantidad de dinero de forma regular. Este es un buen momento para introducir objetivos de ahorro, decisiones de gasto sencillas y la idea de que elegir una cosa puede significar renunciar a otra.
Alrededor de los 11–14 años: añadir independencia y contexto digital
Los niños mayores pueden entender saldos más detallados, presupuestos y la relación entre ahorrar y gastar. Una hucha inteligente puede utilizarse junto con una cuenta bancaria, una tarjeta o una aplicación, en lugar de sustituirlas.
La pregunta correcta no es tanto "¿Tiene mi hijo la edad suficiente para esta tecnología?", sino "¿Presenta este producto los conceptos financieros de una manera que mi hijo pueda entender?".
¿Son seguras las huchas inteligentes?
La seguridad depende del producto. Un contador de monedas electrónico sencillo y un dispositivo conectado a una aplicación no conllevan los mismos riesgos.
Los padres deben considerar tanto la seguridad física como la seguridad digital.
En el caso de los productos conectados, compruebe qué información se recopila, si es necesaria una cuenta, quién controla el dispositivo, cómo se utilizan los datos del niño y si el servicio contiene publicidad o funciones sociales innecesarias.
En el Reino Unido, los niños cuentan con salvaguardas específicas de protección de datos. El Código para niños de la Oficina del Comisionado de Información se aplica a los servicios en línea a los que es probable que accedan los niños, e incluye aplicaciones y juguetes o dispositivos conectados. Entre sus principios se encuentran dar prioridad al interés superior del menor, garantizar una alta privacidad por defecto y minimizar la recopilación y conservación de datos personales.
Para los productos relacionados con la banca o los pagos, los padres también deben entender dónde se guarda realmente el dinero y quién presta el servicio financiero. Una hucha inteligente puede mostrar o interactuar con un saldo sin ser un banco ni custodiar los fondos de los clientes.
Por último, los controles parentales no deben limitarse a existir, sino que deben ser comprensibles. Los padres deben poder ver lo que están aprobando, cambiar la configuración y explicar al niño lo que está ocurriendo.
¿Qué deben buscar los padres en una hucha inteligente?
La mejor hucha inteligente no es necesariamente la que tiene la lista de funciones más larga. Busque un propósito educativo claro.
1. Un saldo que el niño pueda entender
Si el objetivo es hacer tangible el dinero digital, el niño debería poder ver su progreso sin tener que navegar por una interfaz compleja diseñada para adultos.
2. Objetivos significativos
Ahorrar para un libro, un juguete, una experiencia o un objetivo a largo plazo le da un propósito al saldo. Busque metas que puedan hacerse concretas y personales.
3. Participación de los padres sin control absoluto
Los padres deben supervisar, especialmente en el caso de los niños más pequeños. Sin embargo, una buena herramienta de aprendizaje debe otorgar al niño responsabilidades adecuadas de forma gradual, en lugar de tomar todas las decisiones por él.
4. Separación clara entre aprendizaje y gasto
La gamificación puede hacer que el aprendizaje sea atractivo, pero no se debe incitar a los niños a gastar solo para seguir usando el producto. Las recompensas, las rachas o las animaciones deben fomentar hábitos saludables en lugar de manipular su atención.
5. Privacidad y seguridad diseñadas para niños
Lea la información sobre privacidad. Compruebe la configuración predeterminada. Pregúntese si el servicio realmente necesita toda la información que solicita. Los productos conectados para niños merecen un mayor nivel de escrutinio, no uno menor solo porque parezcan un juego.
6. Un sistema que refleje el dinero real
Los niños necesitan entender qué representa el saldo que ven. Si hay dinero real de por medio, el producto debe explicar claramente la relación entre el dispositivo, la aplicación, los padres y cualquier cuenta o proveedor de pagos.
7. Espacio para crecer
Un niño de cinco años y uno de trece necesitan lecciones diferentes. Los productos que pueden evolucionar desde el ahorro básico hasta la gestión de objetivos, la toma de decisiones y una mayor independencia pueden resultar útiles durante más tiempo.
Un ejemplo real: cómo PiggyWorld aborda la hucha inteligente
PiggyWorld se creó en torno a la brecha entre lo físico y lo digital descrita en esta guía.
PiggyWorld es una hucha inteligente y una aplicación de educación financiera para niños que conecta las tareas cotidianas, las recompensas reales, el ahorro y un saldo visible bajo el control de los padres.
Los padres utilizan la aplicación para crear pequeñas tareas o retos diarios y decidir el valor de cada tarea completada. El padre valida la finalización y el niño puede ver el saldo resultante a través de la hucha. Los objetivos de ahorro y el progreso están diseñados para conectar la cifra que aparece en la pantalla con algo que el niño ha hecho o para lo que está trabajando.
La idea importante no es simplemente que la hucha se haya vuelto electrónica. Es que la hucha física proporciona al niño un punto de contacto con el dinero adaptado a su edad, mientras que los padres gestionan la capa digital más compleja.
Esto ilustra la dirección general de la categoría: la hucha inteligente no intenta hacer que la hucha tradicional quede obsoleta. Intenta preservar la visibilidad y la conexión emocional de un objeto físico mientras adapta la experiencia de aprendizaje al dinero digital.
¿Sustituye la hucha inteligente al dinero en efectivo?
No debería ser necesario.
El dinero en efectivo sigue teniendo ventajas educativas. Los niños pueden contar monedas, comparar denominaciones y ver físicamente cómo disminuye una cantidad cuando la gastan. El Banco de Inglaterra también sigue reconociendo el efectivo como un método de pago importante y no espera que simplemente desaparezca.
Pero los niños también necesitan entender las formas de dinero con las que se encontrarán en su vida cotidiana.
El enfoque más sólido no es "efectivo frente a digital". Es ayudar al niño a entender que ambos representan valor.
Un billete de 5 libras, 5 libras reflejadas en una cuenta bancaria y 5 libras representadas a través de una hucha inteligente pueden parecer diferentes, pero la lección subyacente es la misma: hay una cantidad finita de dinero y utilizarlo implica tomar una decisión.
Los padres pueden reforzar ese vínculo de forma muy sencilla. Al pagar con tarjeta, diga cuánto cuesta la compra y explique que el saldo de la cuenta será menor después. Cuando un niño reciba una paga digital, conéctela a un objetivo de ahorro visible. Cuando utilice efectivo, deje que cuente lo que queda.
La comprensión financiera se fortalece cuando el mundo digital y el físico se explican mutuamente.
¿Cuál es el futuro de la hucha?
La hucha siempre ha sido tanto una interfaz de aprendizaje como un recipiente.
Su poder original residía en hacer visible el ahorro. La próxima generación puede preservar esa idea mientras cambia lo que significa "visible".
Es probable que las futuras huchas inteligentes hagan algo más que contar monedas. Tienen el potencial de conectar objetos físicos con saldos digitales, objetivos, rutinas familiares y aprendizaje financiero adaptado a la edad. Las innovaciones más útiles no serán las que añadan tecnología por el simple hecho de hacerlo, sino las que hagan que el dinero, cada vez más invisible, sea más fácil de entender para los niños.
Esa distinción es importante.
Un niño no adquiere capacidad financiera porque un dispositivo parpadee, hable o se conecte a una red Wi-Fi. Aprenden a través de la experiencia repetida: ganar o recibir una cantidad limitada, tomar decisiones, ahorrar para algo, cometer errores a veces y hablar sobre esas decisiones con un adulto de confianza.
La tecnología es valiosa cuando hace que esas experiencias sean más claras.
La hucha tradicional enseñaba a los niños a ver cómo se acumulaban sus monedas. La hucha inteligente tiene la oportunidad de hacer lo mismo para una generación que crece con dinero digital.
Preguntas frecuentes sobre las huchas inteligentes
¿Qué es una hucha inteligente?
Una hucha inteligente es un dispositivo físico de ahorro o aprendizaje financiero que utiliza tecnología digital para ayudar a un niño a ver, realizar un seguimiento o interactuar con el dinero. Dependiendo del producto, puede mostrar un saldo, conectarse a una aplicación, admitir objetivos de ahorro, realizar un seguimiento de recompensas o interactuar con dinero real guardado en otro lugar.
¿Cuál es la diferencia entre una hucha inteligente y una hucha digital?
«Hucha digital» es un término amplio que puede describir una caja de ahorros electrónica o incluso una aplicación sin producto físico. Una hucha inteligente generalmente combina un objeto físico con funciones digitales o conectadas. Como no existe una definición oficial en el sector, los padres deben comparar las funciones reales en lugar de confiar en la etiqueta.
¿Es una hucha inteligente lo mismo que una aplicación bancaria para niños?
No. Una aplicación bancaria o de gestión de dinero de bolsillo proporciona principalmente una interfaz digital, a veces con una tarjeta o cuenta asociada. Una hucha inteligente conserva un objeto físico que forma parte de la experiencia de ahorro o aprendizaje del niño. Algunas familias pueden utilizar ambas.
¿Puede una hucha inteligente guardar dinero real?
Depende del producto. Algunas almacenan dinero en efectivo físicamente, otras registran cantidades virtuales y algunas interactúan con dinero depositado en una cuenta separada. Los padres deben comprobar qué representa exactamente el saldo mostrado y dónde se guardan los fondos reales.
¿Puede una hucha inteligente enseñar educación financiera?
Puede apoyar el aprendizaje financiero, pero no sustituye la orientación de los padres ni una educación financiera más amplia. Su valor reside en ofrecer a los niños oportunidades constantes y adecuadas a su edad para ver saldos, ahorrar para alcanzar objetivos, tomar decisiones y hablar sobre el dinero.
¿Son seguras las huchas inteligentes para los niños?
La seguridad varía según el producto. En el caso de los dispositivos conectados, los padres deben revisar la privacidad, la seguridad, el control parental, la recopilación de datos y cualquier relación bancaria o de pago. En el Reino Unido, se espera que los servicios en línea a los que probablemente accedan los niños sigan las normas de protección de datos establecidas en el Código para niños de la ICO.
¿Cuál es la mejor edad para una hucha inteligente?
No hay una edad única. Los niños más pequeños pueden usarla con el apoyo cercano de sus padres para entender conceptos sencillos de ahorro y recompensas, mientras que los mayores pueden asumir más responsabilidad en sus objetivos y decisiones financieras. Siga siempre las recomendaciones de edad del producto y tenga en cuenta el nivel de comprensión de cada niño.
¿Siguen teniendo sentido las huchas inteligentes si usamos efectivo en casa?
Sí. El efectivo y el aprendizaje digital pueden complementarse. Manejar monedas hace que el dinero sea algo concreto, mientras que una hucha inteligente puede ayudar a explicar los saldos y objetivos digitales. Los niños necesitan entender cada vez más ambos mundos.
En resumen
Una hucha inteligente debe entenderse no como un simple aparato, sino como la evolución de una herramienta de aprendizaje muy antigua.
La hucha tradicional hacía visible el ahorro cuando el dinero era mayoritariamente físico. Una hucha inteligente moderna puede ayudar a preservar esa visibilidad en un mundo donde el dinero es cada vez más digital.
Para los padres, la tecnología en sí nunca debería ser el factor decisivo. Busquen un producto que aclare el concepto de dinero, fomente decisiones saludables, respete la privacidad de los niños, ofrezca a los padres la supervisión adecuada y cree oportunidades para hablar y aprender juntos.
Porque el verdadero objetivo no es criar a un niño que sepa usar una hucha.
El objetivo es criar a un niño que entienda lo que significa el dinero cuando ya no necesite la hucha.
Sigue aprendiendo
Si quieres profundizar en las ideas detrás de las huchas inteligentes, lee:
- Efectivo frente a dinero digital para niños: ¿qué les ayuda a aprender mejor?
- Cómo enseñar a los niños sobre el dinero
- ¿Cuánta paga deberías darle a tu hijo?
- ¿Qué es la educación financiera para niños?
Para ver cómo PiggyWorld combina una hucha inteligente física con una aplicación de educación financiera controlada por los padres, descubre PiggyWorld.
Fuentes editoriales
- Bank of England — Educación financiera en un mundo digital
- MoneyHelper — Cómo explicar el dinero digital a los niños
- MoneyHelper — Ahorrar para tus hijos
- MoneyHelper — La paga y el ahorro
- Money and Pensions Service / FinCap — Encuesta sobre el bienestar financiero de niños y jóvenes en el Reino Unido
- Money and Pensions Service — Estrategia del Reino Unido para el bienestar financiero 2020-2030
- Gobierno del Reino Unido — Estrategia de inclusión financiera
- Oficina del Comisionado de Información — Diseño apropiado para la edad: código de prácticas para servicios en línea
- Banco de Inglaterra — ¿Desaparecerá el efectivo?
Nota editorial
Este artículo distingue entre huchas tradicionales, electrónicas/digitales, exclusivas para aplicaciones y «inteligentes» para ayudar a los padres a navegar por la terminología inconsistente del mercado actual. No existe una definición oficial de la industria ni regulatoria de «hucha inteligente»; la definición utilizada aquí es descriptiva y no una clasificación de producto regulada.